De beurs staat op recordhoogte: waarom een hoge koers niet automatisch duur betekent
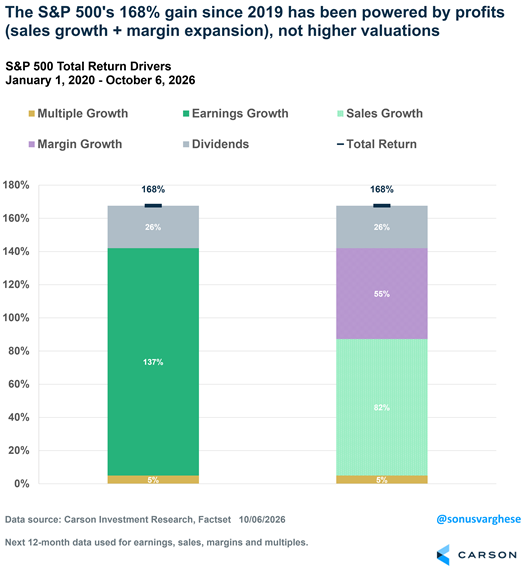
Een hoge beursstand betekent niet automatisch dat aandelen overgewaardeerd zijn, omdat de onderliggende bedrijfswinsten en winstmarges evenredig hard meegroeien. Sinds eind 2019 realiseerde de S&P 500 een totaalrendement van circa 169%, waarvan maar liefst 137 procentpunten afkomstig zijn uit directe winstgroei en 26 procentpunten uit dividenden.
Slechts 6 procentpunten van dit totale beursrendement ontstonden doordat beleggers een hogere waarderingspremie per dollar winst wilden betalen.
Daarnaast steeg de winstmarge van de toonaangevende indexbedrijven van 12% eind 2019 naar 16,9% begin oktober 2026. Wie uitsluitend afgaat op absolute koersniveaus en wacht op lagere koersen, mist de krachtige fundamentele winstversnelling die deze marktcyclus aandrijft.
Dit komt uit onze nieuwsbrief van 11 oktober. Wilt u onze nieuwsbrief ook ontvangen? Schrijf u hier gratis in
Het verschil tussen koersniveau en reële waardering
Veel actieve beleggers aarzelen vandaag om kapitaal aan het werk te zetten omdat beursindices op recordstanden noteren. Het psychologische gevoel dat aandelen te duur zijn na een stevige rally weerhoudt beleggers ervan om in te stappen, hoewel de historische kalender sinds eind september bijzonder gunstig kleurt. Een aandelenkoers op zichzelf zegt echter niets over de daadwerkelijke waardering zolang deze niet wordt afgezet tegen de onderliggende winstkracht.
Wanneer een aandeel in koers stijgt van 100 dollar naar 150 dollar terwijl de winst per aandeel verdubbelt van 5 dollar naar 10 dollar, daalt de waarderingsveelvoud juist van twintig naar vijftien keer de winst. De koper betaalt een hogere nominale beursprijs, maar krijgt tegelijkertijd aanzienlijk meer winst per geïnvesteerde dollar. Precies dit fundamentele mechanisme voltrekt zich momenteel op de Amerikaanse aandelenmarkt, waardoor de huidige beursstand fundamenteel gezond blijft.
Rendementsverdeling van de S&P 500: winstgroei versus multiples
De rally van de Amerikaanse hoofdindex sinds eind 2019 is niet gebouwd op speculatieve waarderingsuitbreiding, maar op tastbare bedrijfsresultaten. Uit een diepgaande analyse van de vermogensbeheerder Carson Group blijkt dat het totale beursrendement van 169% sinds eind 2019 vrijwel geheel te danken is aan twee fundamentele componenten: directe stijging van de nettowinst en herbelegde dividenduitkeringen.
| Rendementscomponent S&P 500 | Bijdrage in procentpunten | Percentage van totale opbrengst |
| Winstgroei per aandeel (EPS) | +137 procentpunten | 81,1% |
| Uitgekeerde en herbelegde dividenden | +26 procentpunten | 15,4% |
| Waarderingsuitbreiding (Multiple expansie) | +6 procentpunten | 3,5% |
| Totaal behaald rendement (sinds eind 2019) | +169% | 100,0% |
De data toont glashelder aan dat beleggers vandaag nauwelijks meer betalen voor iedere dollar verwachte winst dan aan het begin van deze cyclus. Van de 169% koerswinst vloeide slechts 6 procentpunten voort uit een stijgende koers-winstverhouding. De markt stijgt dus omdat de economische motor van bedrijven exponentieel meer waarde produceert, niet omdat marktspelers blindelings overbieden op gelijkblijvende cijfers.
Dubbele hefboom: stijgende omzet en expanderende winstmarges
Amerikaanse ondernemingen verkopen niet alleen grotere volumes producten en diensten, ze slagen er tevens in om structureel meer nettowinst over te houden per dollar omzet. Waar de gemiddelde winstmarge van de S&P 500 eind 2019 rond de 12% schommelde, liep deze winstmarge tegen oktober 2026 op tot 16,9%.
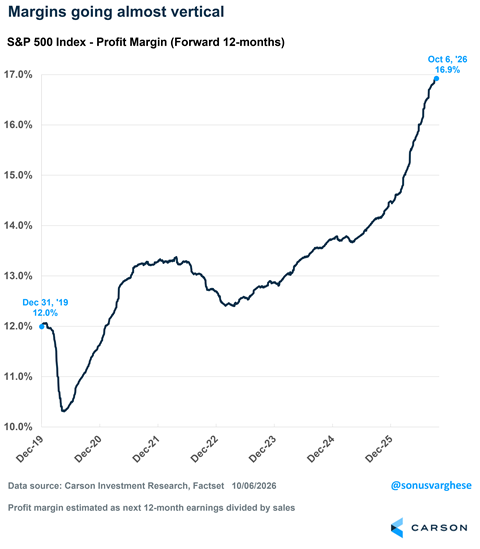
Deze margeverruiming fungeert als een hefboom op de totale winstcapaciteit. Van iedere honderd dollar omzet vloeit er vandaag bijna zeventien dollar rechtstreeks naar de nettowinst, tegenover twaalf dollar enkele jaren geleden. Hierdoor lopen de winsttaxaties voor de komende twaalf maanden op naar circa 404 dollar per indexeenheid, vergeleken met circa 215 dollar eind 2021.
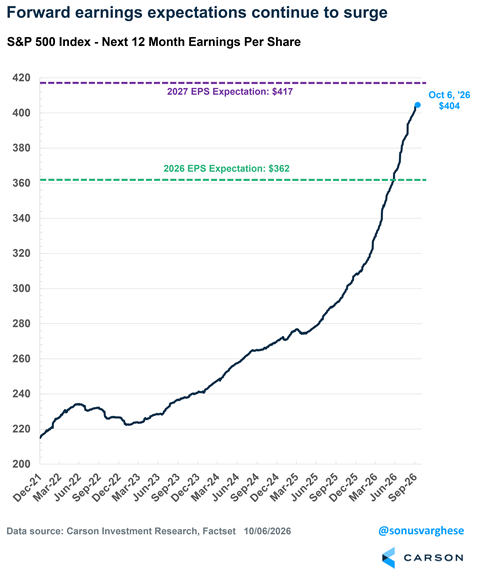
De verwachte winstbasis van de markt is hierdoor nagenoeg verdubbeld, wat de hogere indexstand mathematisch onderbouwt en rechtvaardigt.
Veelgestelde Vragen
Is de S&P 500 overgewaardeerd als de beurs op een historisch record staat?
Een historisch recordniveau wijst niet automatisch op overwaardering, omdat een beursindex uitsluitend duur wordt wanneer de koersen sneller stijgen dan de onderliggende bedrijfswinsten. Omdat de winstgroei en operationele marges van Amerikaanse bedrijven sinds 2019 vrijwel gelijk opgaan met de koersstijgingen, blijft de gemiddelde waarderingspremie per dollar winst binnen gezonde historische bandbreedtes.
Welke factor dreef het Amerikaanse beursrendement sinds 2019 het meest?
De operationele winstgroei van bedrijven leverde met 137 procentpunten veruit de grootste bijdrage aan het totale S&P 500-rendement van 169%. Dividenden voegden daar nog eens 26 procentpunten aan toe, waardoor meer dan 96% van het behaalde marktrendement direct gefundeerd is op reële kasstromen en winstuitkeringen in plaats van waarderingsinflatie.
Wat betekent de gestegen rente voor selectieve aandelenselectie?
Een hogere rentestand maakt kapitaal duurder en scheidt winstgevende kwaliteitsbedrijven met solide balansverhoudingen direct van speculatieve bedrijven met hoge schuldenlasten. In een omgeving met hogere rentetarieven presteren bedrijven met sterke prijszettingskracht en groeiende winstmarges aanzienlijk beter, waardoor focus op balanskwaliteit en operationele kasstroom doorslaggevend is voor beleggingssucces.
Conclusie
Het wijdverbreide marktsentiment dat de aandelenmarkt door haar hoge stand direct rijp is voor een zware correctie, houdt geen stand tegenover de fundamentele cijfers. Wie het rendement van de S&P 500 ontleedt, ziet dat de beursklim sinds eind 2019 voor 163 procentpunten wordt gedragen door winstgroei en dividendrendement, tegenover slechts 6 procentpunten aan waarderingsopdrijving.
Gecombineerd met een historisch krachtig seizoenspatroon vanaf het najaar en een verwachte winst per indexeenheid van 404 dollar, biedt de markt een stevige fundering. Wachten langs de zijlijn tot de beurs weer goedkoop aanvoelt brengt het reële risico met zich mee dat men langdurige winstgroei misloopt, mits beleggers compromisloos kiezen voor winstgevende kwaliteitsaandelen.
10 Tijdloze Value Jagers aandelen
Overweegt u aandelen te kopen?
Het analistenteam van Value Jagers heeft zojuist de – naar hun mening – 10 beste aandelen voor beleggers geselecteerd om nu te kopen… Spoiler Alert: Nvidia, Tesla of Amazon zitter daar niet bij. De 10 geselecteerde aandelen zouden de komende jaren een enorm rendement kunnen opleveren.
Value Jagers haalt een win-ratio van meer dan 70% en de gemiddelde winst sinds 2018 ligt met 96% meer dan 4 keer hoger dan het gemiddelde verlies (23%). Er werd dan ook al meer dan een miljoen euro aan winst gegenereerd.
Mis onze meest recente top-10 niet en kom bij de Value Jagers community voor particuliere beleggers.
Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.