De Obligatie Omen: Waarom een Amerikaanse Rente Boven 5,5% de Waardering van Aandelen Tart
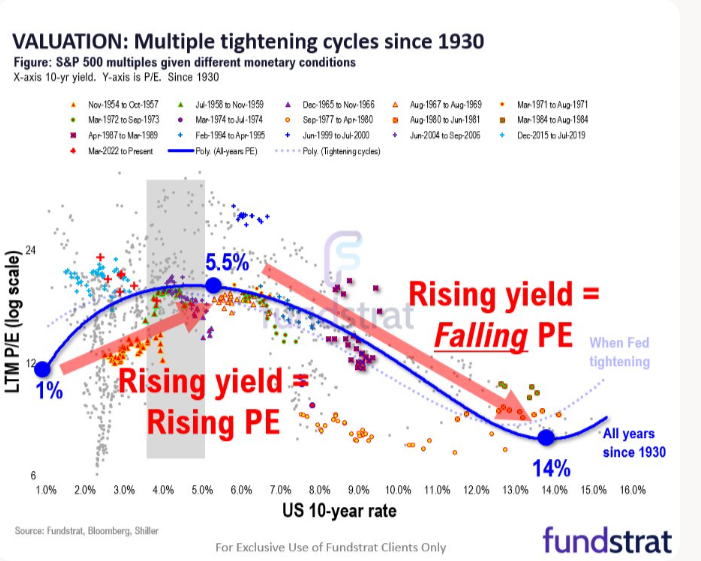
De recente piek van de Amerikaanse tienjaarsrente op 5,34% brengt de obligatiemarkt vervaarlijk dicht bij het historische kantelpunt van 5,50%. Tot 5,50% versterkt een stijgende kapitaalrente historisch gezien het beursklimaat omdat economische expansie en winstversnelling domineren. Boven dit niveau transformeert de rente van een groeisymptoom in een directe concurrent voor aandelenkapitaal.
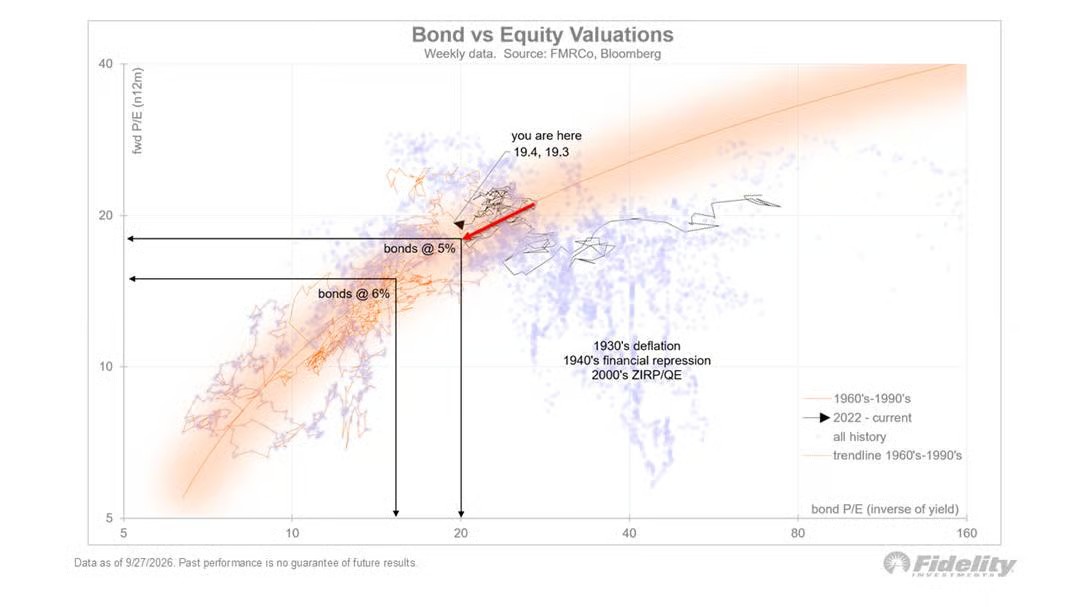
Bij een rente van 5% noteert een veilige staatslening omgerekend tegen een koers-winstverhouding van 20, wat gelijkstaat aan de huidige waardering van de brede aandelenmarkt. Een verdere rentestijging naar 6% forceert een theoretische waarderingskrimp van 20%, maar stevige bedrijfswinstgroei vangt deze schok grotendeels op.
Dit komt uit onze nieuwsbrief van 4 oktober. Wilt u onze nieuwsbrief ook ontvangen? Schrijf u hier gratis in
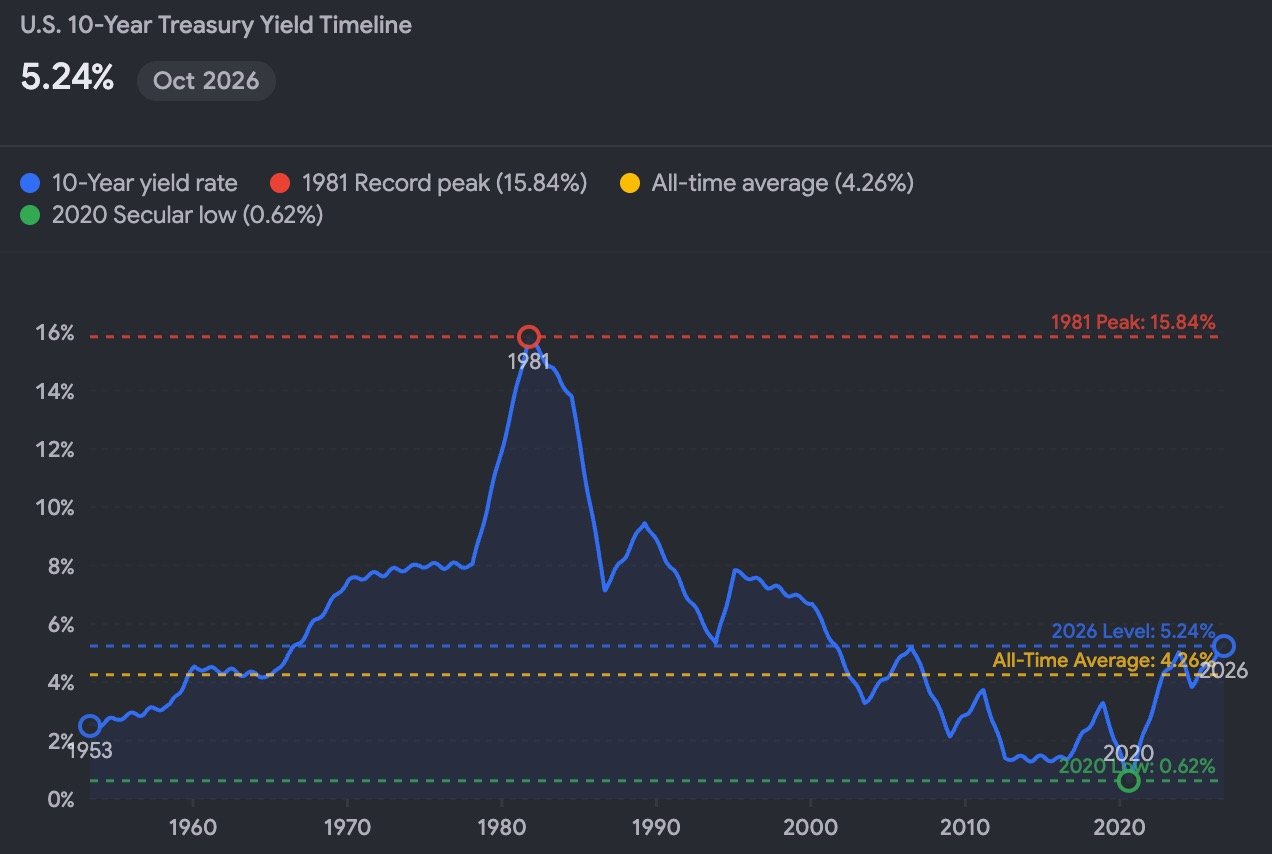
De financiële markten reageren nerveus op de recente sprong van de Amerikaanse tienjaarsrente naar 5,34%, ruim boven het langjarig historisch gemiddelde van 4,26%. Deze beweging activeert de zogeheten Obligatie Omen: een fase waarin risicovrije overheidsobligaties opnieuw fungeren als een volwaardig alternatief voor risicodragend aandelenkapitaal. Waar eerdere schokgolven rond tarieven, geopolitieke onrust en technologieselecties vooral tijdelijke paniek veroorzaakten, raakt een structureel hogere rente rechtstreeks aan de fundamentele waarderingsmodellen van de beurs.
Het Historische Kantelpunt van 5,5% Rente
Historische beursdata vanaf 1930 tonen een duidelijke tweedeling in de relatie tussen rentevoeten en aandelenwaarderingen. Wanneer de rente vertrekt vanaf extreem lage niveaus, zoals de bodem van 0,62% in 2020, gaan rentestijgingen hand in hand met stijgende aandelenkoersen. Deze vroege renteklim weerspiegelt gezonde economische activiteit, herstellende bedrijfswinsten en een groeiend vertrouwen onder ondernemers en consumenten.
Rond het niveau van 5,5% bereikt deze wisselwerking een breekpunt. Boven deze grens begint elke extra basispunt verhoging de multiples van aandelen direct af te knijpen. De kapitaalkosten worden dermate hoog dat veilige obligatierendementen kapitaal wegnemen uit de aandelenmarkt. Met een stand van 5,34% schuurt de markt tegen deze scheidslijn aan, waardoor beleggers rekening moeten houden met toenemende gevoeligheid voor verdere rentesprongen.
Hoe Rente Aandelenwaarderingen Onder Druk Zet
Het vergelijken van obligatierendementen met aandelenwaarderingen gebeurt door het effectieve rendement om te rekenen naar een equivalente koers-winstverhouding. Een obligatie met 5% effectief rendement kent een koers-winstverhouding van exact 20, berekend als 100 gedeeld door 5. Bij een verdere stijging van de rente naar 6% zakt deze ratio naar 16,7, waardoor aandelen die noteren tegen 20 keer de winst relatief duur worden ten opzichte van risicoloos schatkistpapier.
| Rentestand 10-jaars | Equivalente K/W Obligatie | Impliciete Waarderingsdruk Aandelen | Vereiste Winstgroei ter Compensatie |
| 5,00% | 20,0 | 0% (Marktevenwicht) | 0% |
| 5,34% (Huidig niveau) | 18,7 | -6,5% | +7,0% |
| 5,50% (Historisch kantelpunt) | 18,2 | -9,0% | +10,0% |
| 6,00% (Stress-scenario) | 16,7 | -16,5% tot -20,0% | +25,0% tot +30,0% |
Winstgroei als Schild Tegen Waarderingscompressie
Een daling van de koers-winstverhouding betekent allerminst dat aandelenkoersen automatisch inzakken. De uiteindelijke beurskoers is het wiskundige product van de toegekende waardering en de werkelijke nettowinst per aandeel. Bedrijven die stagneren en noteren tegen 20 keer de winst worden bij een stijgende rente genadeloos afgestraft, terwijl winstgroeiers van 25% tot 30% per jaar de waarderingsdruk moeiteloos absorberen en per saldo koerswinst boeken.
Deze marktfase vraagt daarom om scherpe aandelenselectie in plaats van een blinde vlucht naar de uitgang. Beleggers verwarren een volatiele maand regelmatig met de start van een langdurige berenmarkt. Hoewel elke crash start met een initiële daling, resulteert het overgrote deel van de correcties in een gezonde consolidatie. De huidige rentestand dwingt beleggers om afscheid te nemen van dure bedrijven zonder winstgroei en te focussen op kasstroomsterke ondernemingen.
Veelgestelde Vragen
Wat betekent de Obligatie Omen voor aandelenbeleggers?
De Obligatie Omen markeert de overgang naar een marktomgeving waarin veilige staatsobligaties door een rente boven 5% een aantrekkelijk alternatief vormen voor aandelen. Dit leidt tot neerwaartse druk op de gemiddelde koers-winstverhouding van de beurs, waardoor selectief beleggen in bedrijven met sterke winstgroei noodzakelijk wordt.
Waarom is de 5,5% grens voor de Amerikaanse 10-jaarsrente zo cruciaal?
Sinds 1930 signaleert een rente onder 5,5% doorgaans een gezonde en expanderende economie waarin aandelenwaarderingen floreren. Boven 5,5% wegen de hogere financieringskosten en het concurrerende obligatierendement zwaarder dan de economische rugwind, waardoor aandelenwaarderingen structureel terrein verliezen.
Moeten beleggers vrezen voor een beurscrash bij een rente van 6%?
Een rente van 6% impliceert een theoretische waarderingsdruk van circa 20%, maar leidt niet automatisch tot dalende beurskoersen. Wanneer de winstgroei van bedrijven de waarderingsdaling overtreft met 25% of meer, blijven beurskoersen per saldo stijgen ondanks de hogere kapitaalkosten.
Conclusie
De stijging van de Amerikaanse tienjaarsrente naar 5,34% luidt het einde in van het tijdperk van gratis geld en brengt de markt vlak onder het historische kantelpunt van 5,50%.
De Obligatie Omen is geen voorbode van een onvermijdelijke beurscrash, maar een fundamentele waarschuwing dat aandelenwaarderingen kritischer tegen het licht worden gehouden. Zolang gezonde bedrijven hun nettowinst met dubbele cijfers zien groeien, vormt deze renteomgeving geen bedreiging maar een filter dat kwaliteitsbedrijven scheidt van overgewaardeerde stilstand. Actieve beleggers handhaven daarom de rust, weren zich tegen kortetermijnhysterie en richten hun kapitaal uitsluitend op ondernemingen met onbetwiste prijszettingskracht en robuuste winstontwikkeling.
10 Tijdloze Value Jagers aandelen
Overweegt u aandelen te kopen?
Het analistenteam van Value Jagers heeft zojuist de – naar hun mening – 10 beste aandelen voor beleggers geselecteerd om nu te kopen… Spoiler Alert: Nvidia, Tesla of Amazon zitter daar niet bij. De 10 geselecteerde aandelen zouden de komende jaren een enorm rendement kunnen opleveren.
Value Jagers haalt een win-ratio van meer dan 70% en de gemiddelde winst sinds 2018 ligt met 96% meer dan 4 keer hoger dan het gemiddelde verlies (23%). Er werd dan ook al meer dan een miljoen euro aan winst gegenereerd.
Mis onze meest recente top-10 niet en kom bij de Value Jagers community voor particuliere beleggers.
Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.