De S&P 500 Zit in een Berenmarkt, Maar Niet Qua Koers
Er is iets merkwaardigs aan de hand op Wall Street. De S&P 500 bevindt zich in een berenmarkt. U leest of hoort er nergens iets over, en dat is begrijpelijk, want de koersen zijn niet ingezakt. De berenmarkt speelt zich af op het vlak van de waardering, en precies daar ligt de kern van de huidige beurssituatie.
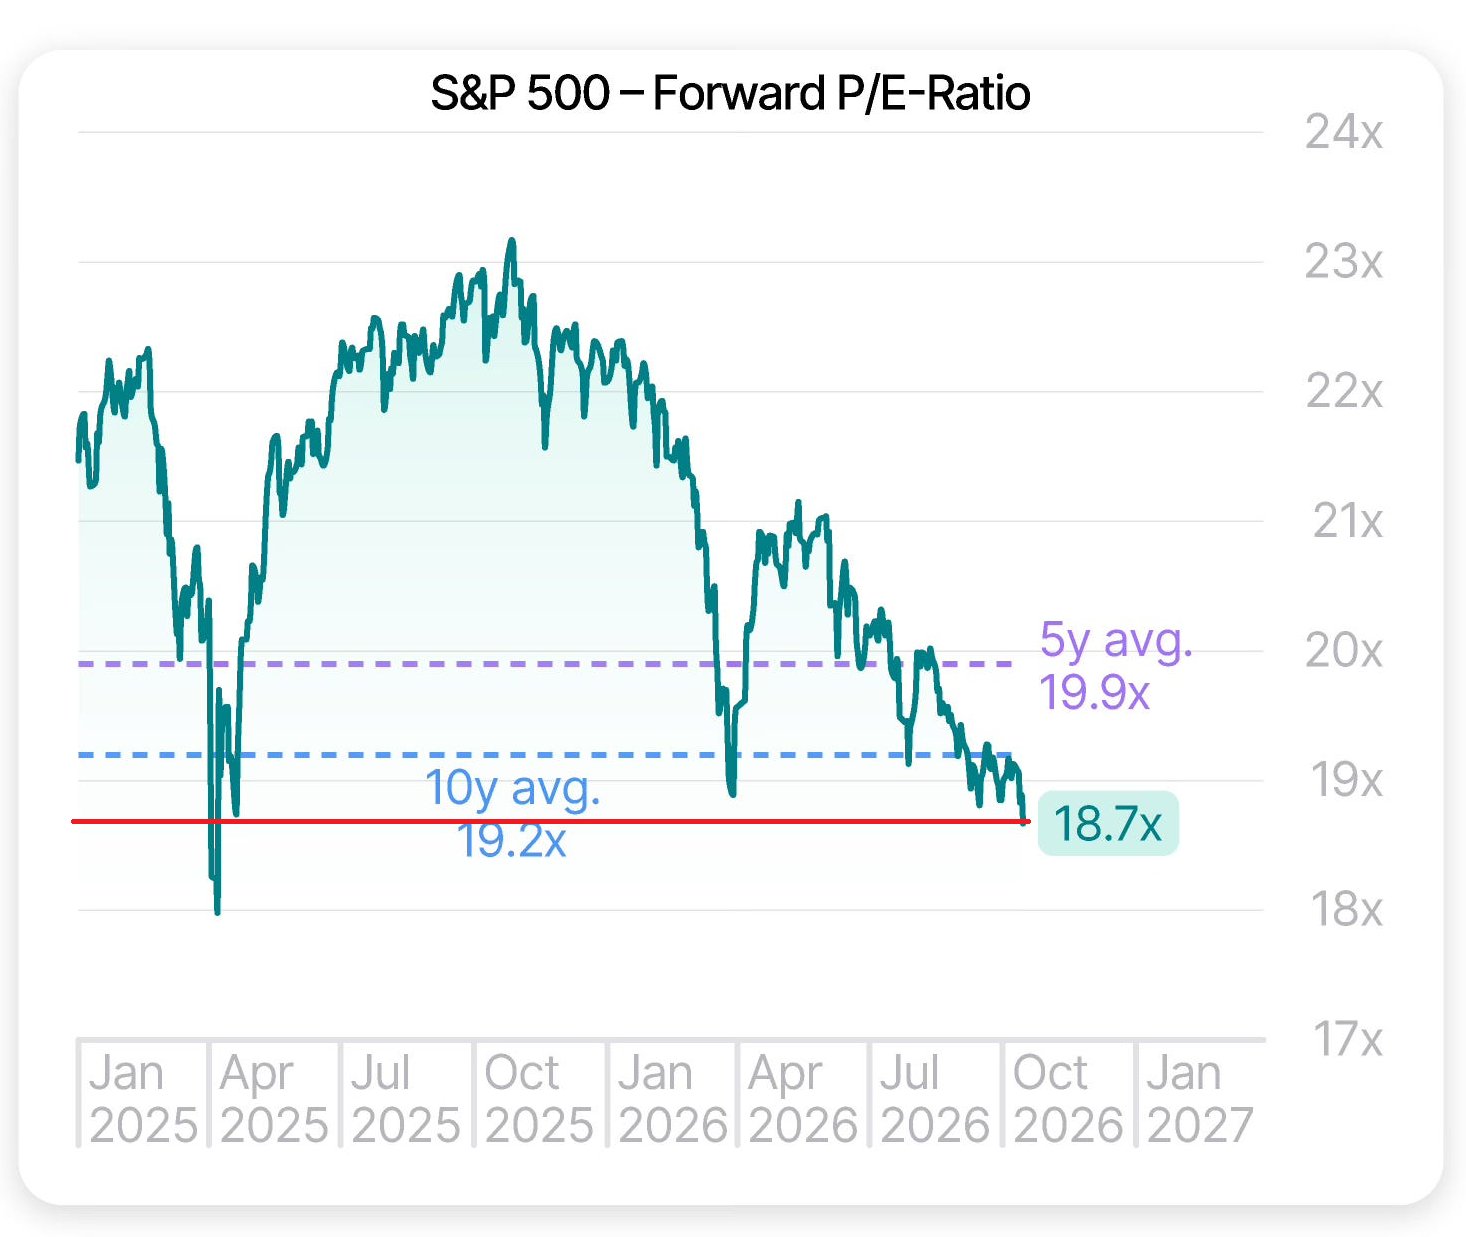
Een jaar geleden betaalden beleggers ongeveer 23,2 keer de verwachte winst voor de S&P 500. Vandaag is dat nog ongeveer 18,7 keer. Dat is een daling van bijna 20%, zonder dat de koersen daarvoor 20% moesten crashen. Het is met andere woorden een berenmarkt zonder beurscrash: de waardering heeft de correctie al achter de rug.
Die afkoeling is geen gevolg van instortende winsten. Integendeel, de bedrijfswinsten groeien bijzonder hard. Aandelen zijn goedkoper geworden omdat de winsten veel sneller stijgen dan de aandelenkoersen. Die asymmetrie verdient de aandacht van elke belegger.
Dit komt uit onze nieuwsbrief van 20 oktober 2026. Wilt u onze nieuwsbrief ook ontvangen? Schrijf u hier gratis in.
Laagste Waardering Sinds April 2025
De toekomstige koers-winstverhouding van de S&P 500 is teruggevallen tot het laagste niveau sinds de forse beurscorrectie van april 2025. U herinnert zich die periode ongetwijfeld: de wereld schoot in een kramp toen Donald Trump invoertarieven aankondigde voor vrijwel ieder land, tot een pinguïneiland aan toe. Sinds die periode heeft de S&P 500 niet meer onder het tienjarige gemiddelde van ongeveer 19,2 keer de winst genoteerd.
Dat de index vandaag onder dat gemiddelde noteert, is opmerkelijk. Een dergelijke waardering verwacht men doorgaans in een omgeving van tegenvallende resultaten of economische onrust. Het huidige beeld is echter een totaal ander.
Winsten Groeien Sneller Dan de Koersen
Voor heel 2026 wordt momenteel gerekend op ongeveer 32% winstgroei. Voor het derde kwartaal alleen verwachten analisten ongeveer 29,5%. Dat zou al het derde kwartaal op rij worden waarin de winstgroei boven 25% uitkomt. Belangrijker nog is de richting van de ramingen. Aan het begin van het kwartaal lag de verwachting nog op 26,7%. Analisten trekken hun ramingen dus op, niet naar beneden.
Daar ontstaat de interessante asymmetrie. Wanneer de winst sneller groeit dan de koers, daalt de waardering vanzelf. De belegger betaalt vandaag minder voor elke euro of dollar winst dan een jaar geleden, terwijl die winst zelf stevig is toegenomen.
De PEG-ratio op het Laagste Niveau Sinds 1995
Dat beeld wordt nog duidelijker in een andere waarderingsmaatstaf. De PEG-ratio vergelijkt hoeveel beleggers voor de winst betalen met de verwachte groei van die winst. Voor de S&P 500 is die ratio teruggevallen naar ongeveer 0,70, het laagste niveau sinds 1995.
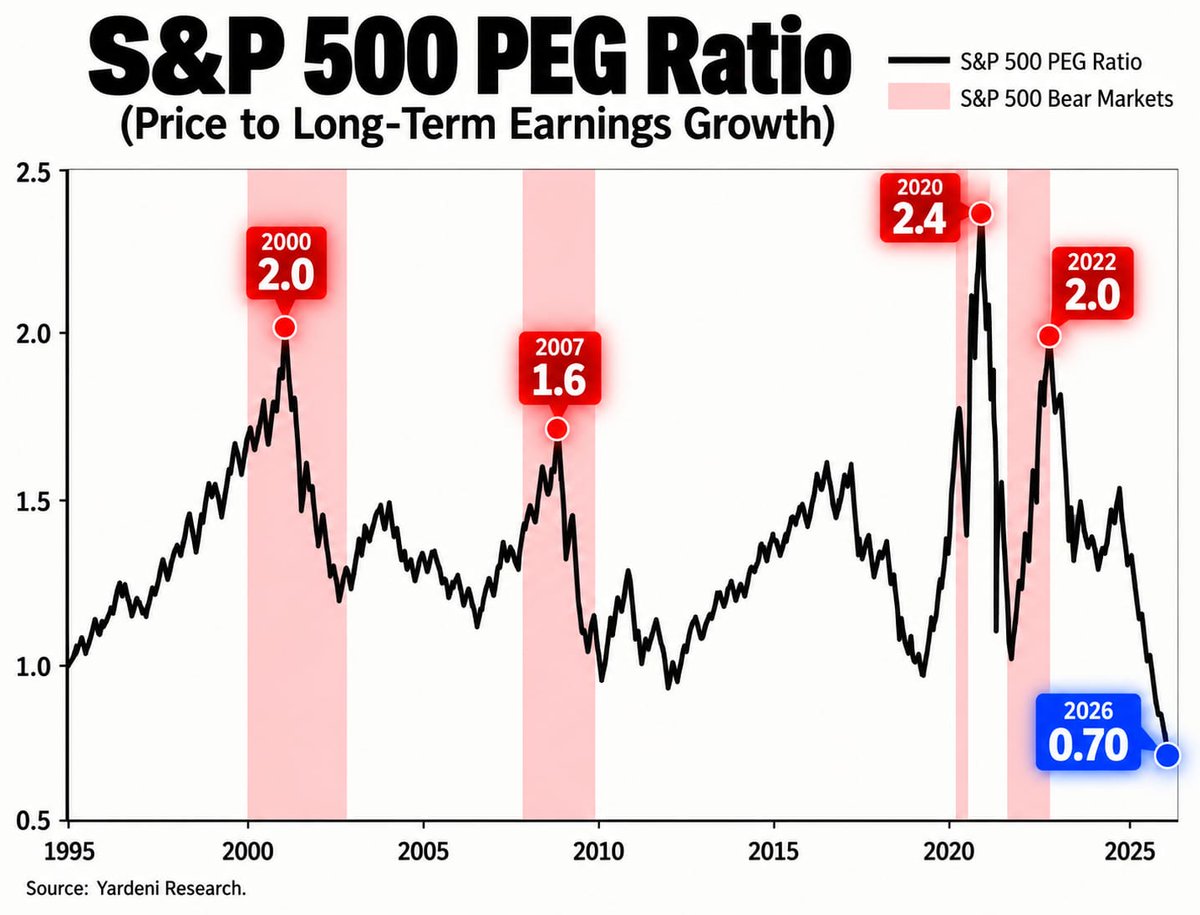
Ter vergelijking: rond de berenmarkt van 2000 stond deze ratio op ongeveer 2,0. In 2007 bedroeg ze 1,6, in 2020 zelfs 2,4 en in 2022 opnieuw ongeveer 2,0. Het contrast met de huidige 0,70 is groot. Dat betekent niet dat aandelen morgen automatisch hoger moeten noteren. De beurs kan altijd verder corrigeren. Beleggen draait echter niet om zekerheid, maar om kansen, en die verhouding begint opnieuw interessant scheef te staan.
Twee Motoren Voor Hogere Koersen
Stel dat de waardering niet eens opnieuw stijgt en beleggers over een jaar nog altijd ongeveer 19 keer de winst willen betalen. Wanneer de winst ondertussen stevig hoger ligt, kan de beurs dan simpelweg stijgen omdat bedrijven meer verdienen. Normaliseert de waardering daarnaast ook nog wat, dan beschikt de markt over twee motoren tegelijk: meer winst en een hogere waardering.
Onze collega’s van Money Makers, op wiens analyse deze nieuwsbrief steunt, zien in deze omgeving een argument voor langlopende callopties. Bij hun dienst Optie Fortuin openden zij de afgelopen weken verschillende nieuwe posities. Met een goed gekozen calloptie kan de procentuele impact van een koersstijging immers aanzienlijk groter worden, al blijft het neerwaartse risico uiteraard bestaan.
Veelgestelde Vragen
Zit de S&P 500 werkelijk in een berenmarkt? Niet qua koers, wel qua waardering. De toekomstige koers-winstverhouding daalde in een jaar van ongeveer 23,2 naar 18,7 keer de winst, een daling van bijna 20%.
Waarom is de beurs goedkoper geworden? Niet omdat de winsten instorten, maar omdat ze veel sneller stijgen dan de koersen. Voor 2026 wordt ongeveer 32% winstgroei verwacht en analisten trekken hun ramingen op.
Wat zegt een PEG-ratio van 0,70? Dat beleggers weinig betalen in verhouding tot de verwachte winstgroei. Voor de S&P 500 is dat het laagste niveau sinds 1995, tegenover waarden van 1,6 tot 2,4 in 2000, 2007, 2020 en 2022.
Conclusie
De S&P 500 bevindt zich misschien niet in een berenmarkt qua koers, maar de waardering heeft wel bijna 20% ingeleverd. Tegelijk groeien de winsten uitzonderlijk sterk en worden de verwachtingen naar boven bijgesteld. De index noteert onder zijn tienjarige gemiddelde en de PEG-ratio staat op het laagste niveau sinds 1995.
Dat sluit verdere correcties niet uit. Het neerwaartse risico blijft bestaan. Toch kantelt de verhouding tussen risico en kans steeds nadrukkelijker richting hogere koersen. Voor de belegger die op lange termijn denkt, is dat precies de combinatie die de huidige markt interessant maakt.
10 Tijdloze Value Jagers aandelen
Overweegt u aandelen te kopen?
Het analistenteam van Value Jagers heeft zojuist de – naar hun mening – 10 beste aandelen voor beleggers geselecteerd om nu te kopen… Spoiler Alert: Nvidia, Tesla of Amazon zitter daar niet bij. De 10 geselecteerde aandelen zouden de komende jaren een enorm rendement kunnen opleveren.
Value Jagers haalt een win-ratio van meer dan 70% en de gemiddelde winst sinds 2018 ligt met 96% meer dan 4 keer hoger dan het gemiddelde verlies (23%). Er werd dan ook al meer dan een miljoen euro aan winst gegenereerd.
Mis onze meest recente top-10 niet en kom bij de Value Jagers community voor particuliere beleggers.
Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.