De volgende Visa of Mastercard vindt u hier
Wie verdiende de voorbije decennia het meest aan geld? Niet de banken die het uitleenden en ook niet de winkels die het ontvingen. De grootste winnaars waren de bedrijven die de sporen bezaten waarover dat geld reisde. Elke kaartbetaling, elk afgewikkeld termijncontract en elke beurstransactie liet onderweg een klein tolgeld achter. Klein per keer, maar gigantisch in totaal. Vandaag worden er nieuwe sporen gelegd, en dat verhaal verdient uw aandacht.
Wilt u zulke analyses als eerste ontvangen? Schrijf u hier gratis in
De grootste winnaars bezaten de sporen van de financiële wereld
Visa en Mastercard verstrekken zelf geen kredieten. Ze beheren het netwerk dat de bank van de koper verbindt met de bank van de verkoper, en ze ontvangen een kleine vergoeding op elke betaling die over dat netwerk loopt. CME Group en Intercontinental Exchange (ICE) doen iets gelijkaardigs op de financiële markten. Ze bezitten beurzen en clearinghuizen. Een clearinghuis is de tussenpartij die garandeert dat koper en verkoper hun verplichtingen nakomen. CME is groot in futures op rente, grondstoffen en indexen, ICE bezit onder meer de New York Stock Exchange.
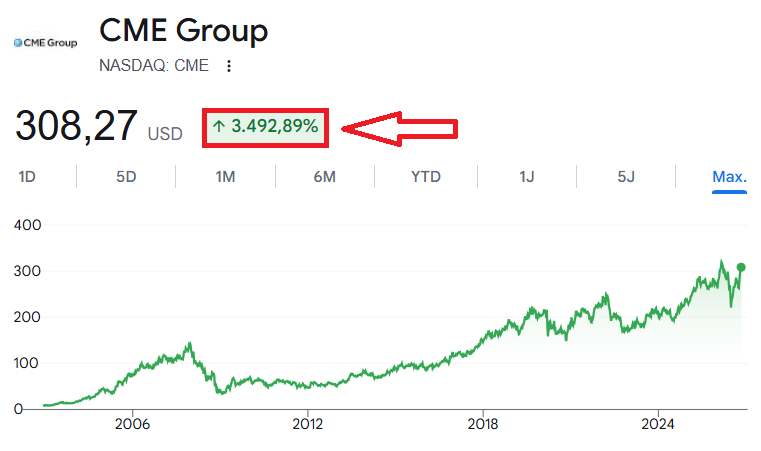
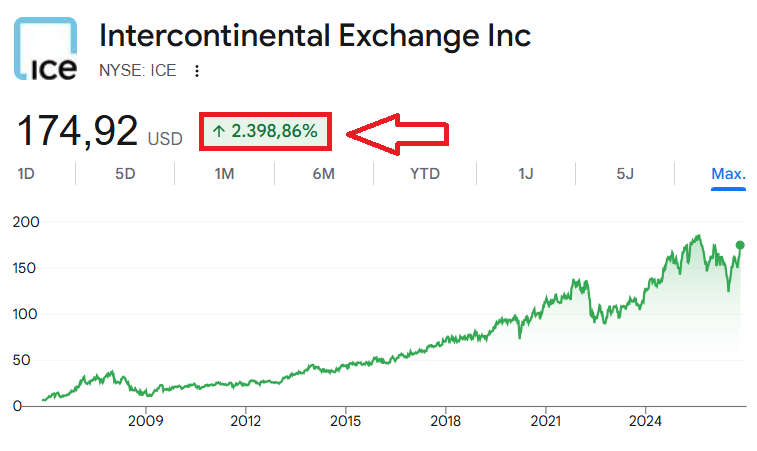
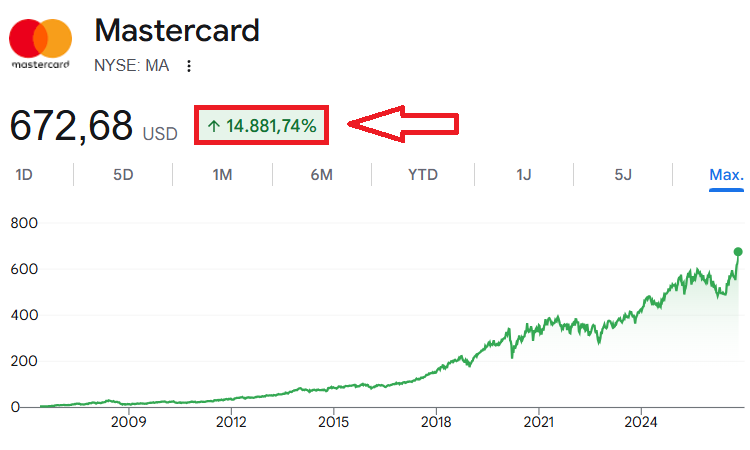
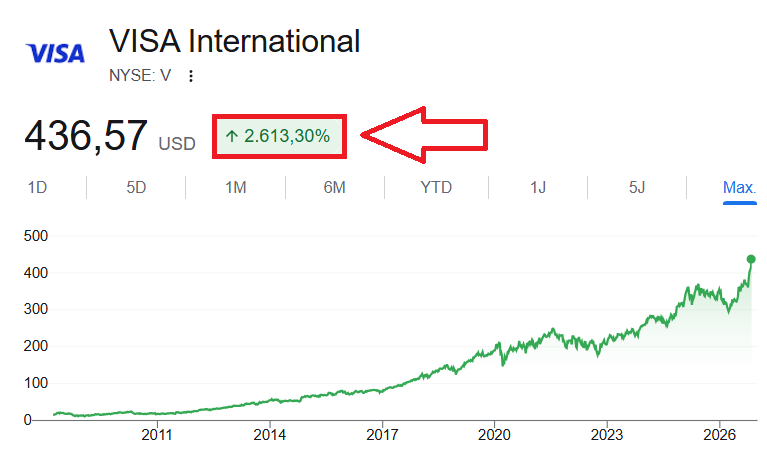
De langetermijngrafieken spreken voor zich. Sinds de beursnotering, volgens Google Finance, steeg het aandeel CME met 3.492,89% naar 308,27 dollar. ICE klom met 2.398,86% naar 174,92 dollar. Visa won 2.613,30% naar 436,57 dollar, en Mastercard spant de kroon met 14.881,74% naar 672,68 dollar. Het gaat telkens om koersrendement, zonder dividenden.
Waarom werkt dit model zo goed?
Omdat een netwerk sterker wordt naarmate meer mensen het gebruiken. Hoe meer winkels Visa aanvaarden, hoe meer consumenten een Visa-kaart willen, en omgekeerd. Wie eenmaal het spoor bezit, kan meegroeien met het volume zonder zelf veel extra te investeren. Voor de belegger betekent dat: wie vroeg herkende welk netwerk de standaard zou worden, werd daar jarenlang voor beloond.
Er worden nieuwe sporen gelegd
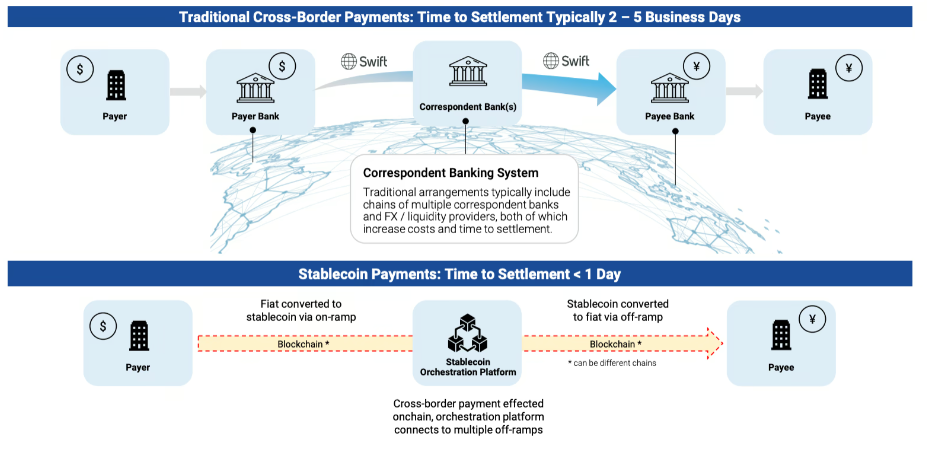
De oude sporen hebben een zwakke plek: ze zijn traag en duur, zeker over de grens. Een internationale overschrijving loopt vandaag vaak via Swift, het berichtennetwerk tussen banken, en via correspondentbanken. Dat zijn banken die voor andere banken rekeningen aanhouden in vreemde munten. Elke schakel rekent kosten aan, en de afwikkeling duurt al snel 2 tot 5 werkdagen.
Stablecoins bieden een alternatief. Een stablecoin is een digitale munt op een blockchain waarvan de waarde gekoppeld is aan een gewone munt, meestal de dollar, en die gedekt wordt door reserves zoals cash en kortlopend staatspapier. Een betaling met een stablecoin wordt rechtstreeks op de blockchain verwerkt, zonder rij tussenpersonen, en is doorgaans in minder dan 1 dag afgewikkeld, vaak zelfs binnen enkele minuten.
Dit is geen theorie meer. De totale stablecoinmarkt is volgens CoinDesk ongeveer 305,5 miljard dollar groot. Opvallend: de bestaande spoorbeheerders bewegen mee. Visa wikkelt een deel van zijn betalingen al af in stablecoins, aan een jaarlijks tempo van 20 miljard dollar per september 2026, meer dan 15 keer zoveel als een jaar eerder. Er lopen al meer dan 225 kaartprogramma’s die aan stablecoins gekoppeld zijn, en Visa voegde recent de blockchain Monad toe, na eerder onder meer Arc, Tempo en Base.
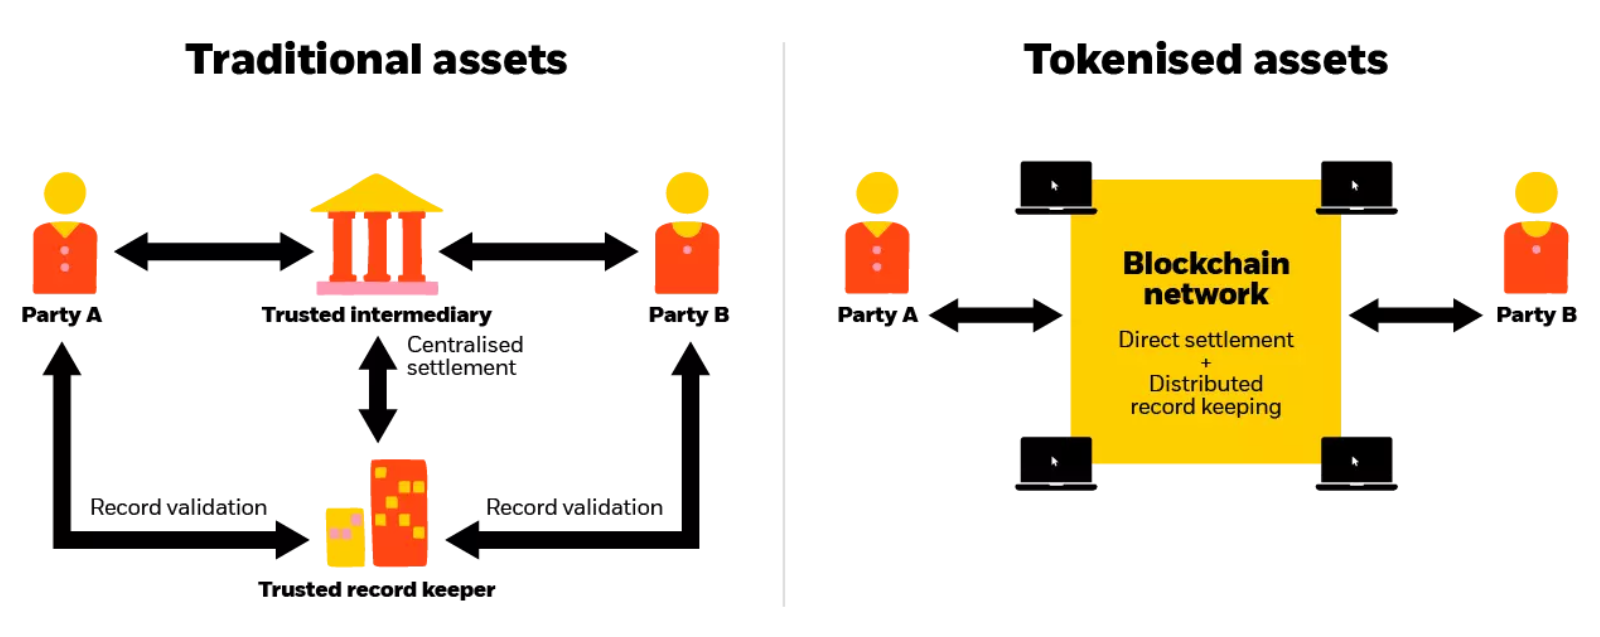
Het tweede nieuwe spoor is tokenisering. Daarbij wordt een klassiek bezit, zoals een obligatie, een aandeel in een geldmarktfonds of vastgoed, omgezet in een digitaal bewijs op een blockchain. Vandaag rust de eigendom van zo’n bezit op een keten van vertrouwde tussenpersonen: bewaarbanken, registerhouders en afwikkelaars. Met tokenisering kan de overdracht rechtstreeks op de blockchain gebeuren, waarbij betaling en levering tegelijk plaatsvinden. De waarde van zulke getokeniseerde reële activa (in het jargon RWA, real-world assets) bereikte volgens CoinDesk een record van 34,5 miljard dollar.
Het derde spoor is misschien het meest verrassende: artificiële intelligentie. AI-agenten zijn programma’s die zelfstandig taken uitvoeren, zoals informatie opzoeken, een dienst boeken of rekenkracht inkopen. Wie zelfstandig handelt, moet ook zelfstandig kunnen betalen. Een kredietkaart is daar niet voor gemaakt, programmeerbaar geld wel. Met standaarden zoals x402 kan een AI-agent automatisch kleine bedragen in stablecoins betalen voor wat hij gebruikt. De volumes zijn vandaag nog klein, maar hier groeien AI en crypto letterlijk naar elkaar toe.
De regelgeving maakt de weg vrij
Lange tijd was het grootste obstakel de juridische onzekerheid. Dat verandert. In de Europese Unie is de MiCA-verordening sinds 1 juli 2026 volledig van kracht, met duidelijke regels voor uitgevers van stablecoins en cryptodienstverleners. In de Verenigde Staten treedt de GENIUS Act op 18 januari 2027 in werking, het eerste federale kader voor stablecoins. Duidelijke regels maken het voor banken, betaalbedrijven en grote vermogensbeheerders veel makkelijker om deze sporen te gebruiken, en dat is precies wat een netwerk nodig heeft om te groeien.
Eerlijk is eerlijk: het is nog vroeg
Wij willen dit verhaal niet mooier voorstellen dan het is. De adoptie staat nog in de kinderschoenen. Het aanbod van stablecoins kwam recent zelfs onder druk: CoinDesk stelde vast dat de groei stokte en dat de omloop van USDC kromp. Betalingen door AI-agenten zijn vandaag nog bescheiden. Bovendien is lang niet zeker welke bedrijven de nieuwe standaard zullen bepalen. Net zoals in de beginjaren van de kaartbetalingen zullen er veel kandidaten zijn en weinig winnaars. En de indrukwekkende rendementen van Visa, Mastercard, CME en ICE zijn geen garantie voor de toekomst, ook niet voor die bedrijven zelf.
Net daarom loont het om goed te kijken. Wie de sporen van morgen wil begrijpen, moet zowel de technologie van AI als die van blockchain en stablecoins volgen. Die twee werelden worden te vaak los van elkaar bekeken, terwijl de echte opportuniteit op het kruispunt ligt.
Waarom wij AI en crypto samen volgen
Dat is het verhaal achter Value for Life: AI en Value for Life: Crypto. In de ene dienst volgen we de bedrijven en technologieën die artificiële intelligentie vooruit stuwen, in de andere de netwerken en toepassingen die blockchain en digitaal geld bruikbaar maken. Samen geven ze u een beeld van hoe de nieuwe financiële sporen gelegd worden, wie ze bouwt en waar de risico’s liggen. Altijd met dezelfde nuchtere blik: wij zoeken naar wat de meeste beleggers missen, en we zeggen er eerlijk bij wat er mis kan gaan.


10 Tijdloze Value Jagers aandelen
Overweegt u aandelen te kopen?
Het analistenteam van Value Jagers heeft zojuist de – naar hun mening – 10 beste aandelen voor beleggers geselecteerd om nu te kopen… Spoiler Alert: Nvidia, Tesla of Amazon zitter daar niet bij. De 10 geselecteerde aandelen zouden de komende jaren een enorm rendement kunnen opleveren.
Value Jagers haalt een win-ratio van meer dan 70% en de gemiddelde winst sinds 2018 ligt met 96% meer dan 4 keer hoger dan het gemiddelde verlies (23%). Er werd dan ook al meer dan een miljoen euro aan winst gegenereerd.
Mis onze meest recente top-10 niet en kom bij de Value Jagers community voor particuliere beleggers.
Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.