Energie en scheepvaart: twee schaarstes die beleggers nog altijd onderschatten
De wereld kampt tegelijk met een tekort aan nieuwe energieproductie en een gebrek aan scheepscapaciteit. Beide problemen hebben dezelfde oorzaak: jarenlang werd te weinig geïnvesteerd in nieuw aanbod. Terwijl de vraag naar olie, gas, grondstoffen en maritiem transport hoog blijft, kan de capaciteit niet snel genoeg volgen.
Toch maken energie en grondstoffen samen nog altijd slechts ongeveer 5% uit van de Amerikaanse aandelenmarkt. Historisch lag dat gewicht rond 15%. Voor beleggers ontstaat daardoor een opvallende tegenstelling tussen de fysieke economie en de beurs.
Dit komt uit onze nieuwsbrief van 7 september. Wilt u onze nieuwsbrief ook ontvangen? Schrijf u hier gratis in
Een decennium van onderinvestering in olie en gas
De wereldwijde investeringen in exploratie en productie van olie en gas bedragen dit jaar ongeveer $550 miljard. Dat is nog altijd circa 40% minder dan tijdens de piek in 2014. De energiesector investeert dus opnieuw meer, maar het gat dat in het voorbije decennium ontstond, is nog lang niet gedicht.
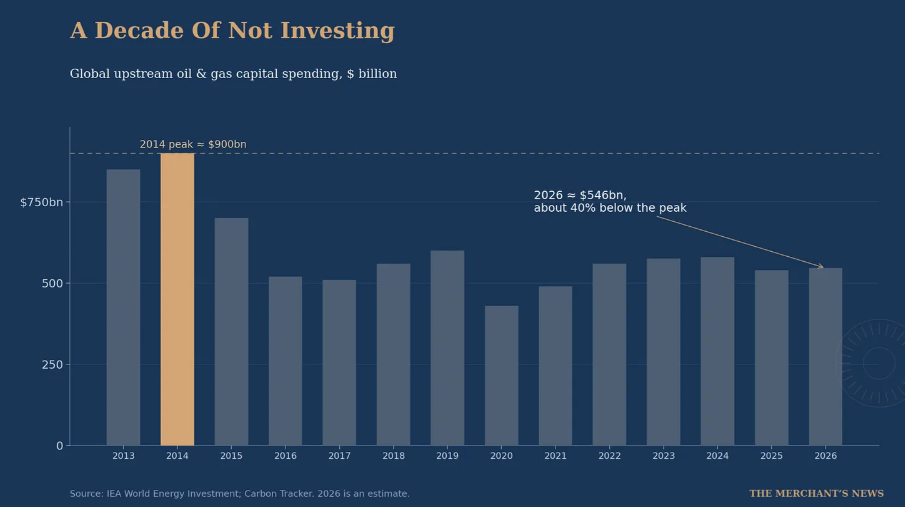
Jarenlang lag de politieke en financiële nadruk vooral op de energietransitie. Olie- en gasbedrijven kregen steeds meer druk om minder te investeren in boringen, nieuwe velden en raffinagecapaciteit. Kapitaal verschoof richting hernieuwbare energie en traditionele energieprojecten werden moeilijker te financieren.
Dat beleid had een duidelijk gevolg. Het aantal grote nieuwe olie- en gasprojecten bleef beperkt, terwijl de wereldwijde vraag niet in hetzelfde tempo daalde. Nieuwe productiecapaciteit ontstaat bovendien niet in enkele maanden. Van ontdekking tot commerciële productie kunnen vele jaren verstrijken.
BP draait opnieuw richting olie en gas
BP is een duidelijk voorbeeld van de gewijzigde realiteit binnen de energiesector. Het bedrijf investeerde jarenlang miljarden om zijn activiteiten sterker richting groene energie te verschuiven, maar heeft die strategie inmiddels aangepast en stuurt opnieuw meer kapitaal richting olie en gas.
Die koerswijziging is belangrijk omdat grote energiebedrijven hun investeringen baseren op verwachtingen die tientallen jaren vooruitgaan. Wanneer een groep als BP opnieuw meer geld richting traditionele energie stuurt, wijst dat erop dat olie en gas volgens het bedrijf nog lange tijd een belangrijke rol zullen spelen in de wereldwijde energievoorziening.
De energietransitie verdwijnt daardoor niet. Het wordt alleen steeds duidelijker dat hernieuwbare energie niet snel genoeg groeit om fossiele brandstoffen op korte termijn volledig te vervangen. De wereld moet daardoor tegelijk investeren in nieuwe energiebronnen én bestaande olie- en gasproductie onderhouden.
Energie en grondstoffen wegen historisch weinig op de beurs
Energie en grondstoffen vertegenwoordigen samen ongeveer 5% van de Amerikaanse aandelenmarkt. Historisch lag hun gezamenlijke gewicht rond 15%. De sectoren zijn dus nog altijd sterk ondervertegenwoordigd in vergelijking met hun langjarige gemiddelde.
Dat verschil is opvallend omdat energie en grondstoffen essentieel blijven voor bijna elke andere economische activiteit. Datacenters hebben elektriciteit nodig, fabrieken gebruiken metalen en energie, landbouw verbruikt meststoffen en transport blijft afhankelijk van brandstoffen.
Wanneer een essentieel product schaars blijft terwijl beleggers weinig kapitaal aan de producenten ervan toewijzen, kan een interessante situatie ontstaan. Hogere prijzen kunnen rechtstreeks doorstromen naar de kasstromen van producenten, terwijl hun waarderingen relatief laag blijven.
Ook de scheepvaart kampt met structurele schaarste
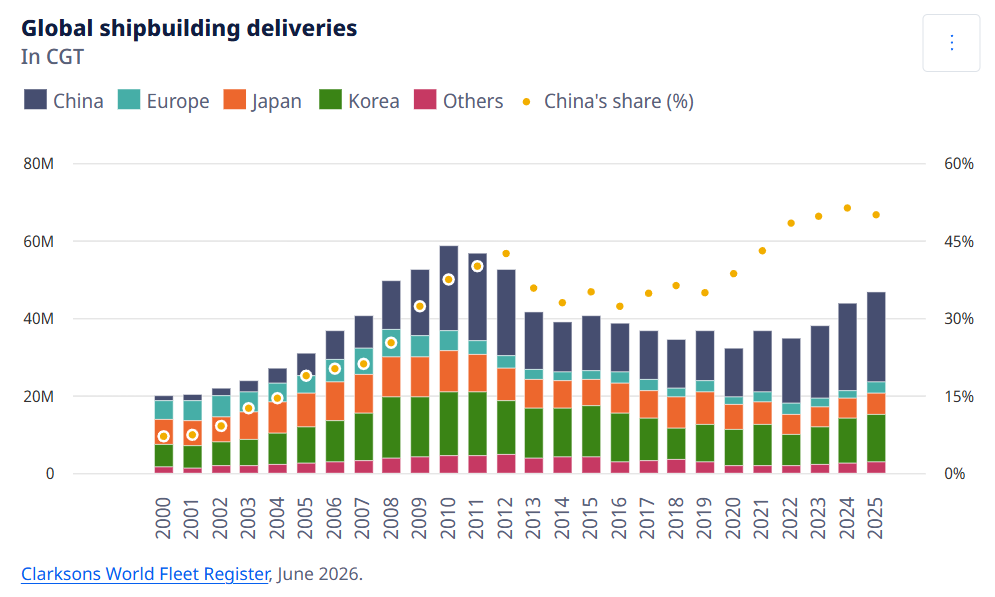
Dezelfde onderliggende schaarste speelt vandaag in de scheepvaart. Nieuwe schepen bouwen kost jaren en de beschikbare capaciteit bij scheepswerven is beperkt. De wereldwijde scheepsproductie steeg tussen 2021 en 2025 met meer dan 25%, maar het orderboek is inmiddels opgelopen tot ongeveer 169 miljoen CGT.
Dat betekent niet dat er onmiddellijk voldoende nieuwe schepen beschikbaar komen. De belangrijkste werven zitten al jaren vooruit vol. Een bestelling die vandaag wordt geplaatst, levert dus niet automatisch volgend jaar extra transportcapaciteit op.
Voor bestaande rederijen is dat belangrijk. Wanneer de vraag naar transport stijgt en nieuwe schepen niet snel genoeg beschikbaar zijn, kunnen tarieven langer hoog blijven dan de markt aanvankelijk verwacht.
China controleert het grootste deel van de scheepsbouw
China is sinds 2023 verantwoordelijk voor ongeveer de helft van alle wereldwijd opgeleverde schepen en controleert bijna 60% van het totale orderboek. Daarmee is een groot deel van de wereldwijde toekomstige scheepscapaciteit afhankelijk geworden van één land.
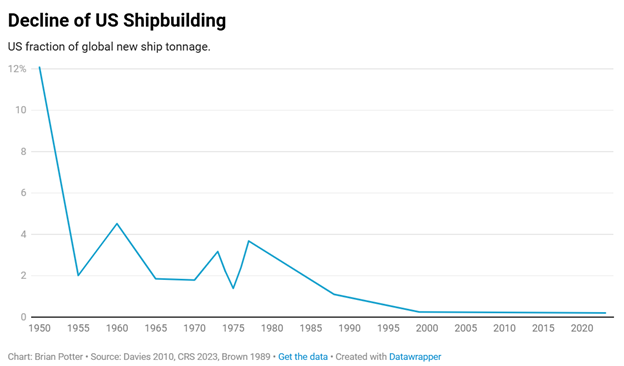
Die dominantie ontstond niet toevallig. Nadat Japan en Zuid-Korea in de jaren zeventig en tachtig een groot deel van de scheepsbouw overnamen, groeide China uit tot de goedkoopste en grootste producent dankzij lage staal- en arbeidskosten en enorme industriële schaal.
De concentratie vormt tegelijkertijd een economisch risico. Zonder voldoende nieuwe schepen kan de wereldhandel niet blijven groeien. Ongeveer alle grote grondstoffenstromen, energieproducten en een groot deel van de industriële goederen zijn uiteindelijk afhankelijk van maritiem transport.
Nieuwe schepen zijn niet snel bij te bouwen
Scheepvaart kent hetzelfde probleem als energie: capaciteit kan niet snel worden toegevoegd. Een oliemaatschappij kan niet binnen enkele maanden een nieuw olieveld openen en een rederij kan niet plots tientallen nieuwe schepen laten bouwen.
Daarom kunnen periodes van krapte veel langer duren dan beleggers verwachten. Een tijdelijk tekort verandert dan in een structureel probleem, vooral wanneer de vraag ondertussen blijft groeien.
Dat mechanisme maakt kapitaalintensieve sectoren interessant op momenten waarop jarenlang te weinig werd geïnvesteerd. Producenten en rederijen die hun capaciteit al hebben opgebouwd, hoeven niet eerst miljarden uit te geven voordat ze van hogere prijzen kunnen profiteren.
Waarom energie en scheepvaart dezelfde beleggingscase hebben
Energieproducenten en rederijen profiteren vandaag van dezelfde economische dynamiek. Het bestaande aanbod groeit langzaam, nieuwe capaciteit vraagt jaren voorbereiding en de vraag blijft hoog genoeg om het systeem onder druk te houden.
In beide sectoren volgt de beurs bovendien niet noodzakelijk dezelfde logica als de fysieke markt. Beleggers kunnen aandelen blijven mijden terwijl de bedrijven zelf hogere kasstromen genereren door schaarste.
Daar ligt de kern van de opportuniteit. Niet elk oliebedrijf of elke rederij wordt automatisch een goede belegging. Maar bedrijven met bestaande productie, sterke balansen en beperkte investeringsbehoeften kunnen disproportioneel profiteren wanneer tekorten langer aanhouden.
Conclusie
De schaarste in energie en scheepvaart is geen probleem dat snel kan worden opgelost. De wereld investeerde jarenlang te weinig in nieuwe olie- en gasproductie, terwijl ook de capaciteit van scheepswerven beperkt bleef. Vandaag botsen die jaren van onderinvestering op een economie die nog altijd enorme hoeveelheden brandstoffen, grondstoffen en maritieme transportcapaciteit nodig heeft.
De wereldwijde investeringen in olie en gas liggen met ongeveer $550 miljard nog altijd 40% onder de piek van 2014. Tegelijk staat er voor ongeveer 169 miljoen CGT aan schepen in de orderboeken en controleert China bijna 60% daarvan. Nieuwe capaciteit komt dus wel, maar langzaam en sterk geconcentreerd.
Voor beleggers betekent dit dat energieproducenten en rederijen nog jarenlang kunnen profiteren van structurele schaarste. Terwijl beide sectoren relatief weinig aandacht krijgen op de beurs, blijft hun economische belang bijzonder groot. Precies daar kan de grootste kans liggen: investeren in bestaande capaciteit op een moment dat nieuwe capaciteit moeilijk, duur en traag te bouwen is.

Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.