Het Orderboek Vertelt Wat de Winst Nog Niet Zegt
Het resultatenseizoen is in volle gang en de koppen gaan zoals altijd over omzet en winst per aandeel. Toch kijken die cijfers per definitie naar achteren: ze tonen wat een bedrijf het voorbije kwartaal heeft geleverd en gefactureerd. Wie wil weten hoe de komende kwartalen eruitzien, moet een regel lager kijken, naar de orders en het orderboek.
Bij industriële bedrijven, toeleveranciers en defensiebedrijven zijn de orders van vandaag de omzet van morgen. Een bedrijf dat meer bestellingen binnenhaalt dan het levert, bouwt een buffer op. Een bedrijf dat meer levert dan er binnenkomt, eet die buffer op, ook al ziet de winst er op dat moment prima uit.
De cijfers van het derde kwartaal van 2026 tonen dat verschil bijzonder scherp. In een aantal sectoren lopen de orders ver voor op de omzet, terwijl elders de groei vooral uit hogere prijzen komt. Voor beleggers is het onderscheid tussen die twee essentieel.
Ontvang onze gratis nieuwsbrief. Elke week analyses, inzichten en kansen op de beurs in uw mailbox. Schrijf u hier gratis in
Waarom Orders Vóór de Omzet Komen
De eenvoudigste maatstaf is de book-to-bill ratio: de waarde van de nieuwe orders gedeeld door de omzet in dezelfde periode. Een ratio boven 1 betekent dat het orderboek groeit, een ratio onder 1 dat het krimpt. Het is geen garantie op toekomstige winst, maar wel een vroege aanwijzing in welke richting de omzet zal bewegen.
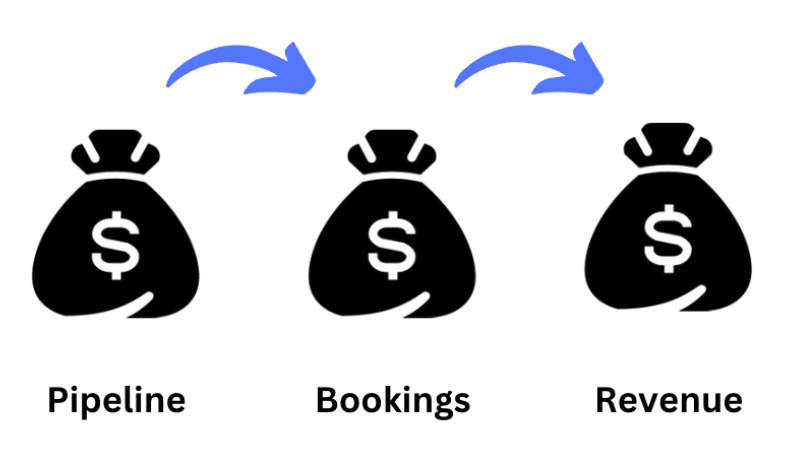
Het misverstand dat we vaak horen, is dat een sterke winst automatisch betekent dat het goed gaat met een bedrijf. Bij cyclische bedrijven is dat te kort door de bocht. Aan de top van een cyclus is de winst vaak het hoogst terwijl de orders al afnemen, en aan de bodem is het omgekeerd. Het orderboek geeft daarom vaak eerder een signaal dan de resultatenrekening.
Wat Dit Resultatenseizoen Laat Zien
De Zwitserse vacuümkleppenproducent VAT Group meldde voor het derde kwartaal een orderinstroom van CHF 697 miljoen, bijna drie keer zoveel als een jaar eerder, tegenover een omzet van CHF 376 miljoen. Dat geeft een book-to-bill van 1,9. Het orderboek steeg tot CHF 980 miljoen, een stijging van 279% op jaarbasis. Het bedrijf wijst de bouw van nieuwe chipfabrieken voor geavanceerde logica en geheugen aan als motor en verwacht ook voor het vierde kwartaal een book-to-bill boven 1.
In de defensie meldde Northrop Grumman nieuwe contracten voor $16,4 miljard bij een omzet van $11,1 miljard, een book-to-bill van 1,5. Het orderboek staat op een record van $109,6 miljard. GE Aerospace zag de orders met 49% stijgen tot $19,0 miljard, bij een omzetgroei (GAAP) van 16%.
Ook dichter bij huis zien we het patroon. Een Finse toeleverancier van de mijnbouw (Euro Value) boekte 28% meer orders, met een book-to-bill van 1,18 en een orderboek dat 20% hoger ligt dan een jaar geleden. Het bedrijf wijst zelf op de gunstige koper- en goudprijzen als reden waarom mijnbedrijven weer investeren.
Daartegenover staat een Amerikaanse chemiereus (Inside Value) die zijn omzet met 13% zag stijgen. Bij nader inzien kwam die groei volledig uit hogere verkoopprijzen (+14%), terwijl de verkochte volumes met 1% daalden. Dat is een heel ander soort groei: prijzen kunnen even snel weer dalen als ze gestegen zijn, terwijl een gevuld orderboek leveringen voor meerdere kwartalen vastlegt.
Drie Valkuilen bij het Lezen van een Orderboek
De eerste valkuil is de kwaliteit van het orderboek. Northrop Grumman maakt het onderscheid zelf: van het totale orderboek van $109,6 miljard is $50,1 miljard “funded”, wat betekent dat de financiering echt is toegekend. De rest is nog niet gefinancierd. Bovendien tellen opties en raamcontracten pas mee als ze worden afgeroepen. Wie enkel naar het totaalbedrag kijkt, overschat dus de zekerheid.
De tweede valkuil is de kasstroom. Meer orders betekent vaak eerst meer voorraad, meer personeel en meer werkkapitaal, en pas later meer cash. Bij de Finse mijnbouwtoeleverancier halveerde de operationele kasstroom in het kwartaal bijna, ondanks de sterke orders. Bij GE Aerospace daalde de vrije kasstroom met 14% tot $2,0 miljard, terwijl de orders fors stegen. Dat is niet per se slecht nieuws, maar het toont dat groei eerst geld kost.
De derde valkuil is de cyclus zelf. Een recordorderboek valt vaak samen met een piek in investeringen bij de klanten. VAT spreekt over sterke investeringen tot in 2027, maar halfgeleiders en mijnbouw zijn bij uitstek cyclische sectoren. Een book-to-bill van 1,9 is uitzonderlijk en zal niet eindeloos aanhouden. De vraag is dus niet alleen of de orders stijgen, maar ook hoeveel van dat optimisme al in de koers zit.
Veelgestelde Vragen
Wat is een goede book-to-bill ratio? Een ratio boven 1 betekent dat het orderboek groeit. Hoe hoog “goed” is, hangt af van de sector: bij defensie en grote projecten schommelt de ratio sterk per kwartaal, dus kijkt u best naar het gemiddelde over meerdere kwartalen.
Is een groot orderboek altijd positief? Niet altijd. Het hangt af van de marges op die orders, van de vraag of ze effectief gefinancierd zijn en van de kans dat klanten ze annuleren of uitstellen. Een orderboek met lage marges kan de winst jarenlang drukken.
Waarom rapporteren niet alle bedrijven hun orders? Bij bedrijven die direct aan consumenten verkopen of abonnementen leveren, bestaat er vaak geen klassiek orderboek. Daar zijn andere maatstaven, zoals terugkerende omzet of het aantal klanten, de betere vroege indicator.
Conclusie
De winst per aandeel blijft belangrijk, maar ze vertelt vooral wat er al gebeurd is. In dit resultatenseizoen loont het om ook naar de orders te kijken: in de chipsector, de defensie en de mijnbouwtoelevering groeien de orderboeken veel sneller dan de omzet, terwijl elders de groei vooral uit prijzen komt.
Wie het verschil ziet tussen groei door volume en groei door prijs, en tussen een gevuld orderboek en een gevulde kas, leest kwartaalcijfers als een value belegger.
10 Tijdloze Value Jagers aandelen
Overweegt u aandelen te kopen?
Het analistenteam van Value Jagers heeft zojuist de – naar hun mening – 10 beste aandelen voor beleggers geselecteerd om nu te kopen… Spoiler Alert: Nvidia, Tesla of Amazon zitter daar niet bij. De 10 geselecteerde aandelen zouden de komende jaren een enorm rendement kunnen opleveren.
Value Jagers haalt een win-ratio van meer dan 70% en de gemiddelde winst sinds 2018 ligt met 96% meer dan 4 keer hoger dan het gemiddelde verlies (23%). Er werd dan ook al meer dan een miljoen euro aan winst gegenereerd.
Mis onze meest recente top-10 niet en kom bij de Value Jagers community voor particuliere beleggers.
Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.