Waarom de energiemarkt afstevent op structureel hogere prijzen
De wijdverbreide aanname dat geopolitieke ontspanning in het Midden-Oosten de energieprijzen direct zal laten crashen, berust op een fundamentele denkfout. Zelfs bij een officieel akkoord blijft een eventuele koersval op de beurs hooguit beperkt tot een kortstondige reactie van beleggers die het nieuws verkopen.
De onderliggende fysieke realiteit toont namelijk een compleet ander beeld: Europa kampt met gevaarlijk lage gasreserves, de Amerikaanse strategische oliereserves bereiken historische dieptepunten en de Chinese vraag naar fysieke ruwe olie trekt explosief aan.
Dit komt uit onze nieuwsbrief van 9 september. Wilt u onze nieuwsbrief ook ontvangen? Schrijf u hier gratis in
Europese gasreserves bieden nauwelijks bescherming
De Europese gasopslagen zijn momenteel zo ver leegggelopen dat het technisch onmogelijk is geworden om ze voor de start van het stookseizoen nog tijdig op een veilig peil te krijgen. Hierdoor ontbreekt de noodzakelijke buffer om een conventionele, koude winter zonder problemen door te komen.

Zonder een uitzonderlijk zachte winterperiode, zoals die kan ontstaan door een krachtig El Niño weerspatroon, stevent het Europese continent rechtstreeks af op een herhaling van de acute energiecrisis. Het aanbod kan de potentiële vraag simpelweg niet bijbenen wanneer de temperaturen dalen, wat een krachtige opwaartse druk op de aardgasprijzen zet.
Amerikaanse strategische oliereserves op dieptepunt sinds 1982
Aan de overkant van de Atlantische Oceaan is de situatie rondom de voorraden minstens even kritiek. De Amerikaanse strategische petroleumreserve zakte afgelopen week met nog eens 3,1 miljoen vaten naar een schamele 287 miljoen vaten. Dit markeert het laagste niveau voor deze nationale noodvoorraad sinds november 1982.

De resterende marge is uiterst dun geworden. Er resteren momenteel nog slechts 17 miljoen vaten voordat het absolute historische dieptepunt van de Amerikaanse reserve wordt aangetikt. Als het huidige tempo van onttrekkingen aanhoudt, bereikt de grootste economie ter wereld die bodem al binnen een maand. De Verenigde Staten beschikken daardoor nauwelijks meer over flexibele reserves om toekomstige aanbodschokken op te vangen.
De fysieke oliemarkt draait door massale Chinese vraag
Terwijl veel beleggers focussen op vrede, keert China met enorme koopkracht terug op de fysieke oliemarkt. Chinese partijen kopen op grote schaal scheepsladingen ruwe olie op, wat tegelijkertijd zorgt voor uitzonderlijk hoge vrachttarieven bij de rederijen van olietankers.
Tegelijkertijd veert de netto speculatieve interesse in termijncontracten voor olie krachtig op vanaf extreem lage niveaus. Historisch gezien markeert zo’n abrupte ommekeer vanaf de bodem het startpunt van aanzienlijke prijsstijgingen.
Het prijsverschil tussen Brent en Shanghai slaat om
Tijdens eerdere pieken van het conflict in het Midden-Oosten, toen de doorvaart door de Straat van Hormuz stagneerde en de wereldmarkt een dagelijks tekort van 10 tot 15 miljoen vaten incasseerde, bleef een wereldwijde prijsexplosie uit omdat de Chinese vraag tijdelijk wegviel. Die tijdelijke zwakte zorgde ervoor dat het prijsverschil tussen Brent-olie en olie op de beurs van Shanghai destijds wegzakte naar min 20 dollar per vat.
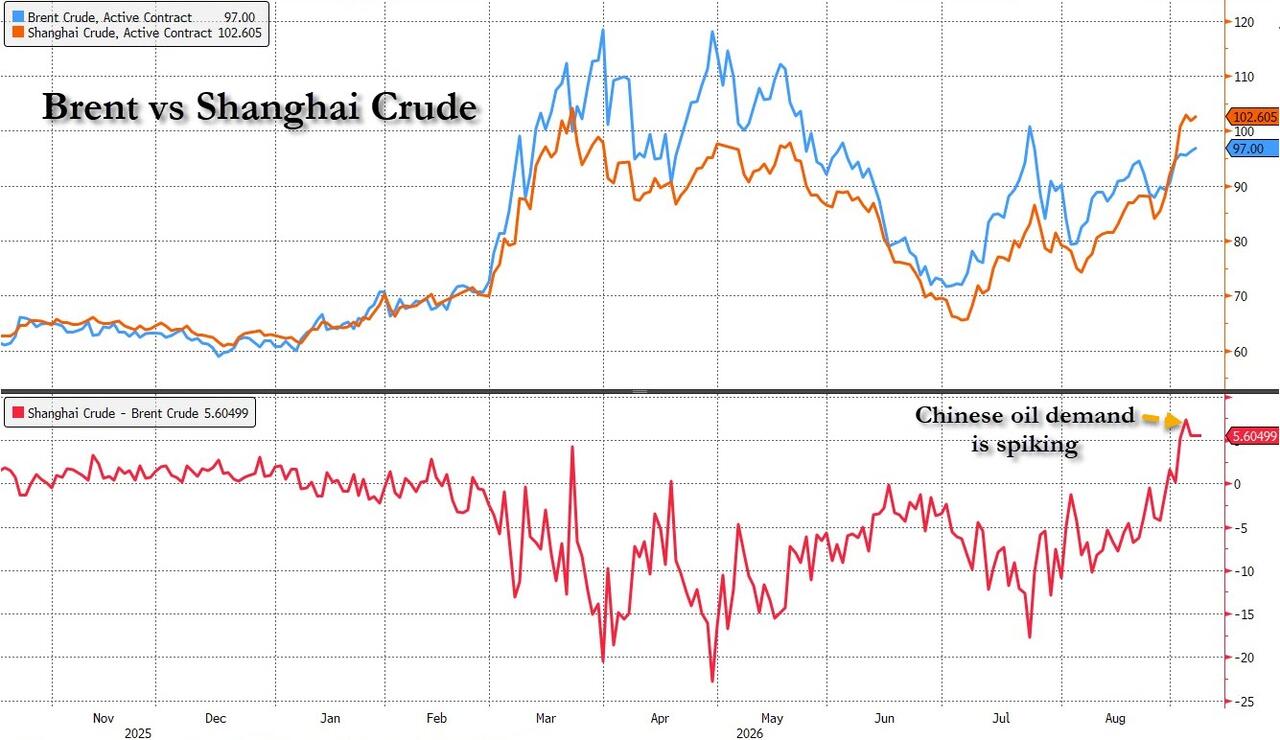
Die periode van haperende vraag uit Azië is definitief voorbij. De ruwe olie op de beurs van Shanghai noteert inmiddels stevig boven de 100 dollar per vat en nadert de hoogste niveaus sinds het begin van de geopolitieke onrust. De Chinese olie noteert bovendien weer met een duidelijke premie ten opzichte van de internationale Brent-standaard, wat aantoont dat de fysieke vraag het mondiale aanbod opnieuw overtreft.
Conclusie
De financiële markten hopen op lagere energieprijzen door geopolitieke ontspanning, maar negeren daarmee de harde wetten van vraag en aanbod. De strategische voorraden in het Westen zijn vrijwel uitgeput, de Chinese industriële vraag naar ruwe grondstoffen versnelt in hoog tempo en de wereldwijde toeleveringsketens staan strakker gespannen dan ooit tevoren. Zelfs als het geopolitieke conflict tijdelijk luwt, blijven de fundamentele tekorten intact. Beleggers die voorbij het dagelijkse sentiment kijken, zien een energiemarkt waarin de fysieke schaarste de prijzen voor olie, gas en aanverwante grondstoffen nog langdurig op een hoog niveau zal houden.

Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.