Waarom Dry Bulk de Olietankerhype Gaat Overtreffen
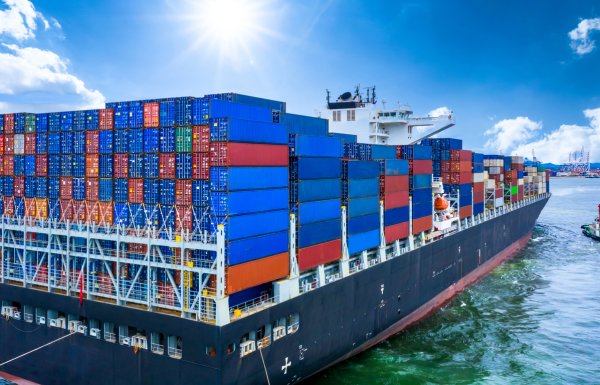
Terwijl beleggers massaal winst nemen op piekende olietankertarieven, ontstaat bij droge bulkrederijen het fundament voor een meerjarige opwaartse cyclus richting 2029. De combinatie van een historisch laag orderboek van 14,2%, een snel verouderende vloot en een spectaculaire toename in langeafstandsroutes richting China maakt droge lading de meest ondergewaardeerde niche binnen de maritieme sector.
Dit komt uit onze nieuwsbrief van 20 september. Wilt u onze nieuwsbrief ook ontvangen? Schrijf u hier gratis in
Waarom Olietankers Pieken en Dry Bulk Nu Aantrekkelijk Wordt
De scheepvaartsector beweegt volgens een vaste dynamiek: extreme winstgevendheid leidt tot een overvloed aan nieuwbouworders, waarna de markt jaren later overspoeld raakt door nieuwe schepen. Olietankers beleven momenteel deze euforische fase met torenhoge dagtarieven, waardoor reders opnieuw massaal orders plaatsen.
Vooruitkijkende analisten verzilveren hier nu hun winsten en roteren kapitaal naar segmenten waar de cyclus zich juist op het omslagpunt naar structurele krapte bevindt.
Dry bulk bevindt zich aan de vooravond van die nieuwe opwaartse golf. Na de uitzonderlijke hausse tussen 2009 en 2012 kampte de droge bulksector jarenlang met zware overcapaciteit.
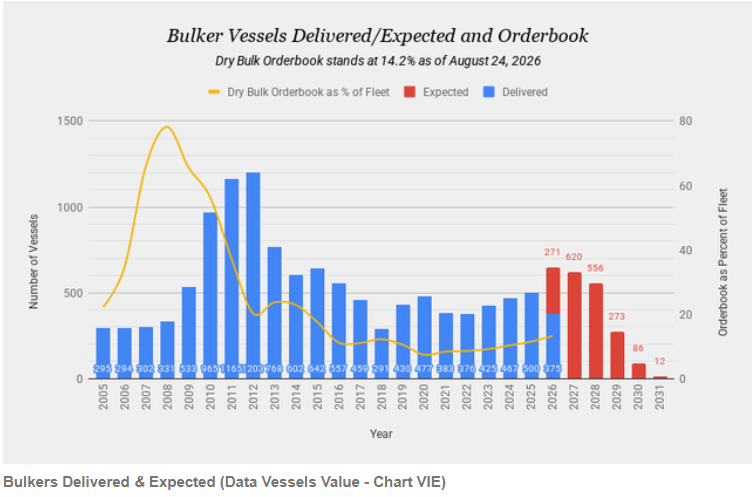
Sinds 2018 bestellen reders daardoor nauwelijks nog nieuwbouw, wat het totale orderboek vandaag beperkt tot een uiterst beheersbare 14,2%. Deze terughoudendheid legt de basis voor een klassieke aanbodsqueeze.
De Aanbodzijde: Veroudering van de Capesize-Vloot
Het aanbod aan beschikbare vrachtschepen krimpt versneld doordat een enorme generatie Capesize-schepen haar pensioen nadert. Tijdens de Chinese grondstoffenhausse tussen 2009 en 2013 lieten reders op grote schaal zware bulkcarriers bouwen om aan de exploderende vraag naar ijzererts te voldoen. Het leeuwendeel van deze vaartuigen doorkruist vandaag nog steeds de wereldzeeën.
Vanaf een leeftijd van 15 jaar nemen de inzetbaarheid en operationele efficiëntie van deze reuzen sterk af. Schepen rond de 23 jaar verdwijnen gemiddeld definitief naar de sloop, een uitfasering die door aangescherpte internationale milieuregels nog verder versnelt.
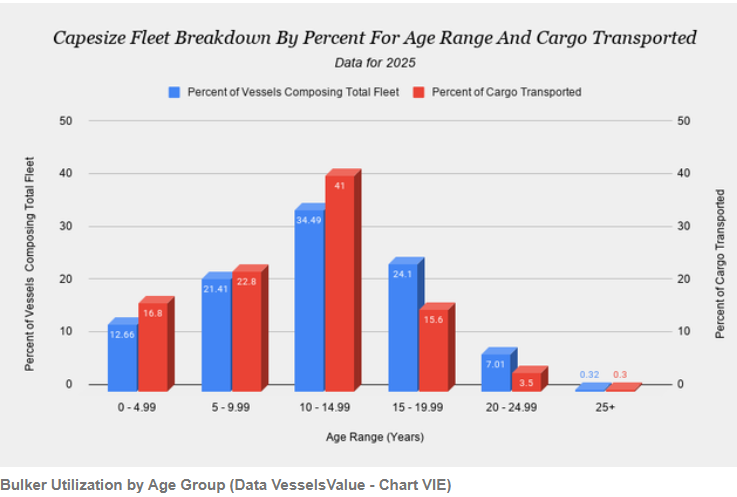
Doordat een steeds groter deel van de wereldwijde vloot de grens van 15 jaar passeert en de nieuwbouwinstroom beperkt blijft, ontstaat de komende jaren een onvermijdelijk tekort aan laadvermogen.
De Vraagzijde: De Megaroute Guinee-China en Simandou
Vervoersafstand weegt in de scheepvaart minstens zo zwaar als het totale tonnage, aangezien een schip op een dubbel zo lange route slechts de helft van het aantal jaarlijkse reizen kan volbrengen.
Guinee geldt als een gevestigde exporteur van bauxiet naar China, een traject dat vandaag al ruim 15% van de totale wereldwijde Capesize-vervoersvraag opeist.
De Verschuiving van IJzerertsstromen
Het gigantische Simandou-project in Guinee transformeert deze dynamiek definitief ten gunste van de bulksector. Na de eerste commerciële export eind 2025 verscheept Simandou in 2026 naar verwachting 15 tot 20 miljoen ton ijzererts, een volume dat tegen eind 2029 oploopt tot 120 miljoen ton op jaarbasis.
China wil met dit hoogwaardige erts, dat een zuiverheid van meer dan 65% ijzer bevat, haar afhankelijkheid van Australië verkleinen. Australië levert momenteel ruim 60% van het Chinese importvolume via een relatief korte zeeverbinding. Zodra China een substantieel deel van deze volumes verruilt voor de extreem lange vaarroute vanuit West-Afrika, explodeert de benodigde scheepscapaciteit, zelfs bij een gelijkblijvende totale Chinese ertsimport.
Operationele Verstoringen: Hormuz, Kunstmest en Panamakanaal
Geopolitieke spanningen en infrastructurele knelpunten versterken de spanning op de vlootcapaciteit. De sluiting van de Straat van Hormuz dwingt schepen met graan, maïs en sojabonen tot langdurige herpositioneringen en uitwijkmanoeuvres naar alternatieve havens. Doordat ook 20% van het wereldwijde aanbod aan vloeibaar aardgas verstoord raakt, grijpen landen als Japan, Zuid-Korea, India en Thailand noodgedwongen terug naar steenkool, wat de vraag naar bulkvervoer rechtstreeks aanjaagt.
Daarnaast leidt het wegvallen van kunstmestexporten uit de Perzische Golf tot aanzienlijk langere aanvoerlijnen vanuit alternatieve productielanden.
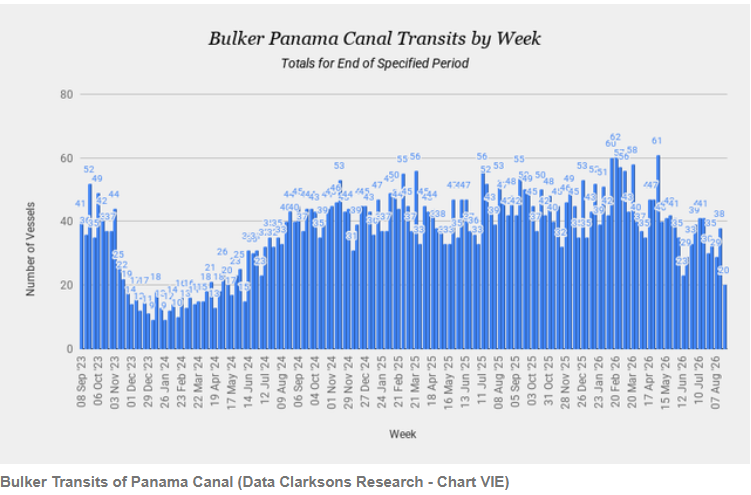
Het klimaatfenomeen El Niño vormt een extra katalysator voor hogere vrachttarieven. Meteorologen ramen de kans op een zeer krachtige El Niño voor het najaar en de winter op meer dan 90%. Tijdens eerdere droogtes rond het Panamakanaal tussen eind 2023 en begin 2024 kelderde de doorvaart van bulkcarriers met 65%. Zodra schepen massaal moeten omvaren of wekenlang stilliggen in de wachtrij, daalt de effectieve vlootcapaciteit acuut en stijgen de dagtarieven navenant.
Conclusie
Waar olietankers momenteel hun cycluspiek naderen, bieden droge bulkrederijen een zeldzame combinatie van defensief aanbod en structureel groeiende vraag.
Het bescheiden orderboek van 14,2%, de versnelde uitstroom van verouderde Capesize-schepen en de structurele verschuiving naar de lange zeeroute vanuit Guinee creëren buitengewoon gunstige fundamenten voor de jaren 2027, 2028 en 2029.
Beleggers die vandaag strategisch voorsorteren op deze fundamentele verschuivingen, positioneren zich optimaal voor de volgende grote opwaartse cyclus in de maritieme transportmarkt.
10 Tijdloze Value Jagers aandelen
Overweegt u aandelen te kopen?
Het analistenteam van Value Jagers heeft zojuist de – naar hun mening – 10 beste aandelen voor beleggers geselecteerd om nu te kopen… Spoiler Alert: Nvidia, Tesla of Amazon zitter daar niet bij. De 10 geselecteerde aandelen zouden de komende jaren een enorm rendement kunnen opleveren.
Value Jagers haalt een win-ratio van meer dan 70% en de gemiddelde winst sinds 2018 ligt met 96% meer dan 4 keer hoger dan het gemiddelde verlies (23%). Er werd dan ook al meer dan een miljoen euro aan winst gegenereerd.
Mis onze meest recente top-10 niet en kom bij de Value Jagers community voor particuliere beleggers.
Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.