Waarom een Aandeel Zonder Groei Toch 7% Rendement Oplevert
Beleggers hoeven niet uitsluitend te mikken op omzetgroei om een aantrekkelijk beursrendement te behalen. Een kwaliteitsbedrijf dat handelt tegen veertien keer de winst genereert een onderliggend winstrendement van ruim zeven procent. Door een combinatie van drie procent dividendrendement en drie tot vier procent jaarlijkse inkoop van eigen aandelen groeit de winst per aandeel automatisch bij een gelijkblijvende nettowinst.
Wanneer de markt permanente stilstand inprijst terwijl de operationele winstmarge herstelt richting zevenentwintig procent, ontstaat een asymmetrische risico-rendementsverhouding. Zelfs zonder operationele groei keert het kapitaal direct terug naar de aandeelhouder via cash en een krimpende aandelenbasis.
Dit komt uit onze nieuwsbrief van 1 oktober. Wilt u onze nieuwsbrief ook ontvangen? Schrijf u hier gratis in
De Wiskunde Achter Waardecreatie Zonder Omzetgroei
Een belegger verdient geld via operationele groei, dividenduitkeringen of een krimp van het uitstaande aantal aandelen. Wanneer de beurskoers van een marktleider daalt naar het niveau van tien jaar geleden, ontstaat vaak een waardering die uitgaat van nul procent toekomstige expansie. Tegen een waardering van veertien keer de jaarwinst bedraagt het zogeheten winstrendement, berekend als de winst gedeeld door de beurskoers, afgerond zeven procent.
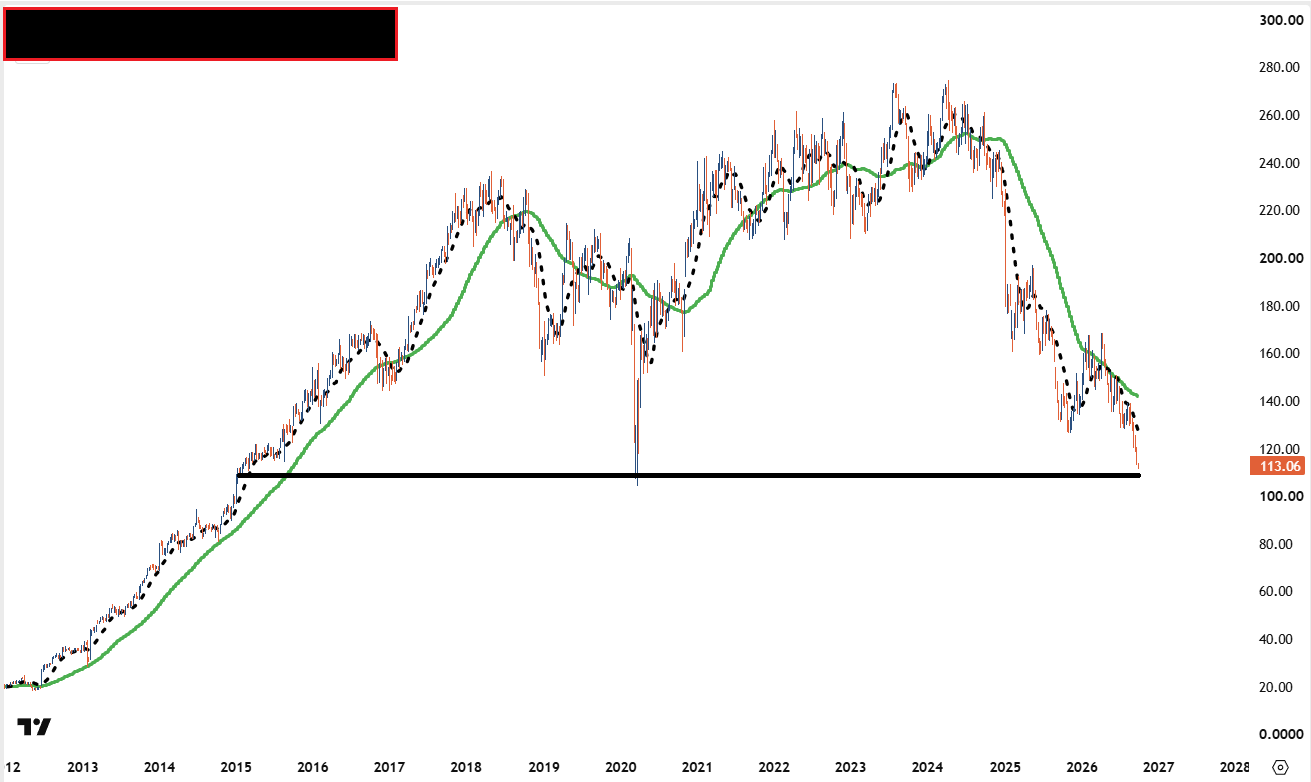
Dit kapitaal verdwijnt niet, maar stroomt rechtstreeks terug naar de aandeelhouder via twee concrete kanalen. Het bedrijf keert ruim drie procent uit als contant dividend op de beleggingsrekening. De resterende vrije kasstroom gebruikt het management om op de open markt eigen aandelen in te kopen en te vernietigen, wat ook wel bekendstaat als de kannibaal-strategie.
| Financiële Parameter | Historische Waardering | Huidige Marktwaardering | Impact op Rendement |
| Koers-winstverhouding | Boven 20x | Circa 14x | Waardering weerspiegelt nulgroei |
| Onderliggend winstrendement | Onder 5,0% | Circa 7,1% | Direct verdienpotentieel op kapitaal |
| Dividendrendement | Circa 2,0% | Ruim 3,0% | Directe uitkering in contanten |
| Inkoop eigen aandelen per jaar | Wisselend | 3,0% tot 4,0% | Automatische stijging winst per aandeel |
| Nettowinstmarge recent kwartaal | Onder druk | Bijna 27,0% | Operationeel herstel overtreft verwachting |
Het Hefboomeffect van Aandeleninkoop bij een Lage Koers
Wanneer een onderneming jaarlijks drie tot vier procent van haar eigen aandelen intrekt, verdeelt de toekomstige winst zich over een steeds kleinere groep aandeelhouders. Indien een onderneming honderd miljoen euro verdient en honderd miljoen aandelen heeft uitstaan, bedraagt de winst precies één euro per aandeel. Koopt het concern vier procent van de stukken in, dan blijven er zesennegentig miljoen aandelen over.
Zelfs als de totale winst exact gelijk blijft op honderd miljoen euro, stijgt de winst per aandeel automatisch naar één euro en vier cent. Dit mechanisme beschermt de belegger tegen marktdalingen en bouwt geleidelijk aandeelhouderswaarde op zonder dat het bedrijf extra personeel hoeft aan te nemen of nieuwe fabrieken hoeft te bouwen.
Operationeel Herstel Doorbreekt het Stilstandsscenario
De aanname van de markt dat een gevestigd merkbedrijf structureel stagneert, blijkt in de praktijk dikwijls voorbarig. In het meest recente kwartaal noteerde dit specifieke merkbedrijf de hoogste kwartaalwinst van de afgelopen vier kwartalen, terwijl de winstmarge opveerde naar bijna zevenentwintig procent.
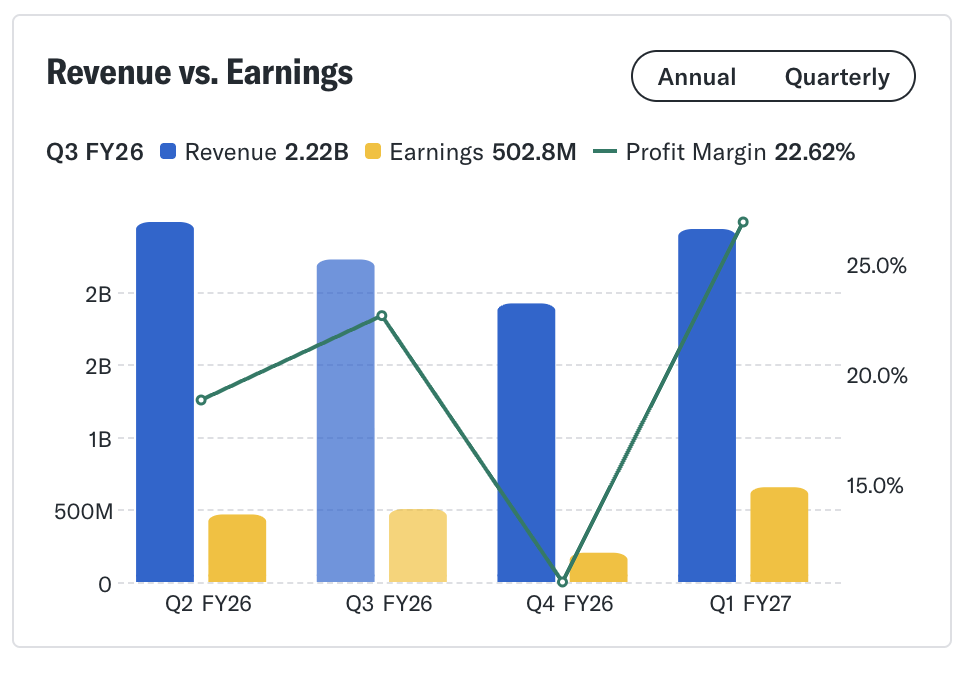
Beleggers betalen op de beurs momenteel de prijs voor permanente stilstand, terwijl de onderliggende cijfers aantonen dat de winstgevendheid opnieuw versnelt. Dit verschil tussen de pessimistische marktsentimenten en de daadwerkelijke financiële prestaties creëert een buffer tegen koersverliezen en biedt aanzienlijk opwaarts potentieel zodra de marktwaardering weer normaliseert naar het historische gemiddelde van meer dan twintig keer de winst.
Veelgestelde Vragen
Hoe levert een aandeel zonder omzetgroei toch rendement op?
Een aandeel levert bij stilstand rendement op door de uitkering van contant dividend en de inkoop van eigen aandelen. Bij een koers-winstverhouding van veertien bedraagt het totale winstrendement circa zeven procent, waarvan ruim drie procent rechtstreeks als dividend wordt uitgekeerd en drie tot vier procent via aandeleninkoop de winst per aandeel verhoogt.
Waarom is aandeleninkoop effectiever bij een lage beurskoers?
Bij een lage beurskoers kan een onderneming met hetzelfde budget aanzienlijk meer eigen aandelen inkopen en vernietigen. Hierdoor daalt het totale aantal uitstaande aandelen sneller, wat leidt tot een grotere stijging van de winst per aandeel voor de overblijvende beleggers.
Wat betekent een koers-winstverhouding van veertien voor beleggers?
Een koers-winstverhouding van veertien betekent dat beleggers veertien euro betalen voor elke euro nettowinst die het bedrijf maakt. Dit vertaalt zich naar een winstrendement van afgerond zeven procent, wat historisch gezien duidt op lage groeiverwachtingen vanuit de markt.
Conclusie
Succesvol beleggen vereist niet altijd het voorspellen van exponentiële marktgroei. Wanneer een marktleider met sterke merken noteert tegen veertien keer de winst, biedt de combinatie van dividend en aandeleninkoop al een solide basisrendement van zes tot zeven procent per jaar.
Het recente herstel van de winstmarge naar bijna zevenentwintig procent toont aan dat de vrees voor permanente stagnatie ongegrond is. Beleggers die instappen op het niveau van permanente stilstand profiteren van een neerwaartse bescherming met een gratis hefboom op operationeel herstel.
10 Tijdloze Value Jagers aandelen
Overweegt u aandelen te kopen?
Het analistenteam van Value Jagers heeft zojuist de – naar hun mening – 10 beste aandelen voor beleggers geselecteerd om nu te kopen… Spoiler Alert: Nvidia, Tesla of Amazon zitter daar niet bij. De 10 geselecteerde aandelen zouden de komende jaren een enorm rendement kunnen opleveren.
Value Jagers haalt een win-ratio van meer dan 70% en de gemiddelde winst sinds 2018 ligt met 96% meer dan 4 keer hoger dan het gemiddelde verlies (23%). Er werd dan ook al meer dan een miljoen euro aan winst gegenereerd.
Mis onze meest recente top-10 niet en kom bij de Value Jagers community voor particuliere beleggers.
Bekijk de Tijdloze Tien van Value Jagers
Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.