Waarom kleine value-aandelen terrein winnen op grote groeiaandelen
Jarenlang was het de enige plek waar het geld naartoe ging: grote groeiaandelen. Big Tech, de grote technologiebedrijven, won het van alles, en kleine value-aandelen bleven achter. Wie de markt volgde, zag vooral dezelfde handvol namen aan de top.
Maar de voorbije 16 maanden is dat beeld gekanteld. Grote groeiaandelen doen het sindsdien duidelijk slechter dan kleine value-aandelen. Dat ziet u niet aan één koers, maar aan de verhouding tussen beide groepen.
Wilt u zulke analyses als eerste ontvangen? Schrijf u hier gratis in
De verhouding staat al 21 procent onder haar recordpiek
Zet u de Russell 1000 Growth, de index van grote Amerikaanse groeiaandelen, af tegen de Russell 2000 Value, de index van kleine Amerikaanse value-aandelen, dan ziet u een opvallende grafiek. Een stijgende lijn betekent dat grote groeiaandelen het beter doen. Een dalende lijn betekent dat kleine value-aandelen terrein winnen.
In juli 2025 bereikte die verhouding een recordpiek van 1,86. Dat was zelfs hoger dan de top van maart 2000, op het hoogtepunt van de internetzeepbel, toen de verhouding 1,82 bereikte. Op 13 november 2026 stond ze op 1,47. Dat is 21 procent onder de piek. Het gaat om prijsindices, dus zonder herbelegde dividenden. De bron is Macro Ops, op basis van data van Bloomberg.
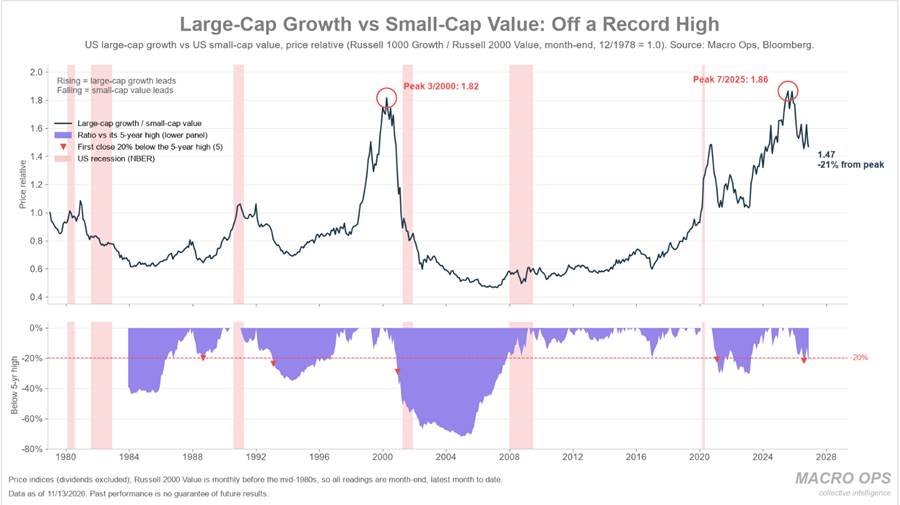
Voor u als belegger is dat verschil belangrijk. Het zegt niet automatisch dat kleine value-aandelen in euro of dollar gestegen zijn, en evenmin dat grote groeiaandelen per se zijn gedaald. Het zegt alleen dat de ene groep het relatief beter heeft gedaan dan de andere, al ruim een jaar lang. Na een periode waarin de voorsprong van grote groei zelfs die van de internetzeepbel overtrof, is die voorsprong duidelijk ingekrompen.
Wat een eeuw beurshistorie leert over omslagen van deze aard
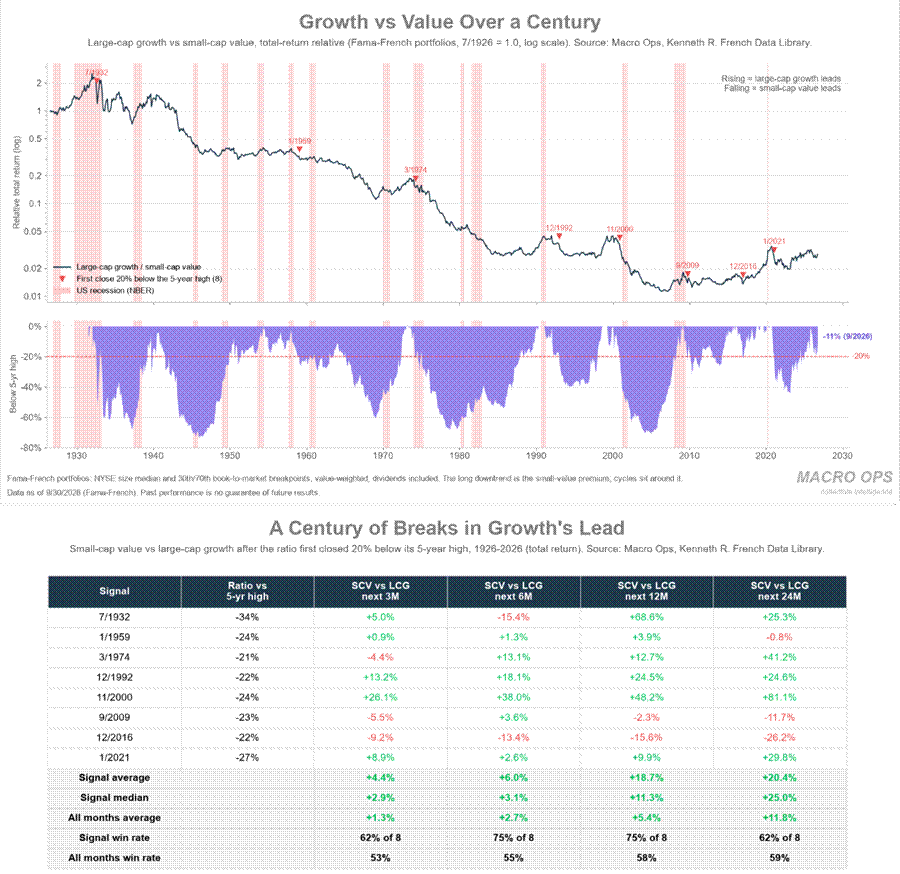
Macro Ops ging na wat er gebeurde na eerdere omslagen van deze aard, op basis van data van professor Kenneth French die teruggaan tot 1926. Die reeks meet dezelfde tegenstelling, grote groei versus kleine value, maar dan als total return: koerswinst plus herbelegde dividenden.
Dat is een andere reeks dan de Russell-verhouding hierboven. De Russell-reeks, in prijzen en zonder dividend, staat 21 procent onder de piek van juli 2025. De Fama-French-reeks stond eind september 2026 nog 11 procent onder haar vijfjaarstop, het hoogste punt van de voorbije vijf jaar. De historische tabel gaat over die laatste reeks. We spreken daarom van omslagen van deze aard, en beweren niet dat het historische signaal in de Fama-French-data al gegeven is.
Telkens wanneer die verhouding voor het eerst 20 procent onder haar vijfjaarstop sloot, keken ze hoe kleine value-aandelen het daarna deden tegenover grote groeiaandelen. In bijna een eeuw gebeurde dat slechts acht keer. Over de hele periode daalde de Fama-French-verhouding, wat betekent dat kleine value het op lange termijn beter deed dan grote groei, met cycli rond die trend.
Gemiddeld deden kleine value-aandelen het in de 12 maanden na zo’n omslag 18,7 procent beter dan grote groeiaandelen. Over alle maanden samen, dus niet alleen na een signaal, was die voorsprong op 12 maanden gemiddeld 5,4 procent. In zes van de acht gevallen deden kleine value-aandelen het na zes en na 12 maanden beter. Na de omslag van november 2000, na het barsten van de internetzeepbel, was die voorsprong zelfs 48,2 procent in één jaar. Over 24 maanden was het gemiddelde na de acht signalen 20,4 procent.
Acht gevallen in honderd jaar is geen wetmatigheid
Toch is dit geen garantie, en al helemaal geen wetmatigheid. Acht gevallen in honderd jaar is een kleine steekproef. Wie alleen naar dat gemiddelde van 18,7 procent kijkt, krijgt een te glad beeld van wat die geschiedenis werkelijk laat zien.
In september 2009 en december 2016 liep het anders. Na het signaal van september 2009 deden kleine value-aandelen het in het jaar daarna 2,3 procent slechter dan grote groeiaandelen. Na december 2016 was dat achterblijven zelfs 15,6 procent. Twee van de acht historische gevallen gingen dus de andere kant op.
Bovendien gaat het om relatieve prestaties. Kleine value-aandelen kunnen het beter doen dan grote groeiaandelen en toch in waarde dalen, als de hele markt zakt. Een voorsprong van 18,7 procent klinkt aantrekkelijk, maar zegt niets over het absolute rendement dat u in de praktijk zou hebben behaald.
In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
De stroom draait, maar acht gevallen maken geen regel
Wij hebben nooit achter de grootste namen aangelopen. Wij zoeken kleine bedrijven die onder hun waarde noteren, de geschatte economische waarde van het bedrijf zelf, en die de markt nog over het hoofd ziet. Jarenlang voelde dat als tegen de stroom in zwemmen. Nu draait de stroom.
Of die omslag doorzet, weet niemand. De Fama-French-reeks had het historische signaal eind september 2026 nog niet gegeven, en acht eerdere gevallen bieden geen zekerheid dat kleine value blijft winnen. Wie vandaag nog alles in een handvol grote groeiaandelen heeft zitten, doet er goed aan eens naar de andere kant van de markt te kijken. Dat is geen persoonlijk advies om te verkopen of te kopen, en evenmin een belofte dat kleine value-aandelen nu vanzelf stijgen.
Het hoofdrisico is precies die verleiding om van acht historische gevallen een regel te maken. De steekproef is klein, de tegenvoorbeelden van september 2009 en december 2016 zijn reëel, en het gaat om relatieve, niet om absolute prestaties. Een dalende verhouding tussen groei en value zegt bovendien niet dat elk klein value-aandeel een koopje is. Goedkoop kan goedkoper worden.
In Value onder 10 selecteren onze analisten kleine bedrijven met aandelen onder 10 dollar die groot kunnen worden, met cijfers, risico’s en een helder advies.
10 Tijdloze Value Jagers aandelen
Overweegt u aandelen te kopen?
Het analistenteam van Value Jagers heeft zojuist de – naar hun mening – 10 beste aandelen voor beleggers geselecteerd om nu te kopen… Spoiler Alert: Nvidia, Tesla of Amazon zitter daar niet bij. De 10 geselecteerde aandelen zouden de komende jaren een enorm rendement kunnen opleveren.
Value Jagers haalt een win-ratio van meer dan 70% en de gemiddelde winst sinds 2018 ligt met 96% meer dan 4 keer hoger dan het gemiddelde verlies (23%). Er werd dan ook al meer dan een miljoen euro aan winst gegenereerd.
Mis onze meest recente top-10 niet en kom bij de Value Jagers community voor particuliere beleggers.
Bronnen
Macro Ops en Bloomberg, prijsverhouding Russell 1000 Growth / Russell 2000 Value (zonder dividenden), stand 13 november 2026.
Macro Ops en Kenneth R. French Data Library, Fama-French-portefeuilles (total return, met herbelegde dividenden), stand 30 september 2026.
Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.