Waarom scheepvaartaandelen veranderen in chronische cashmachines
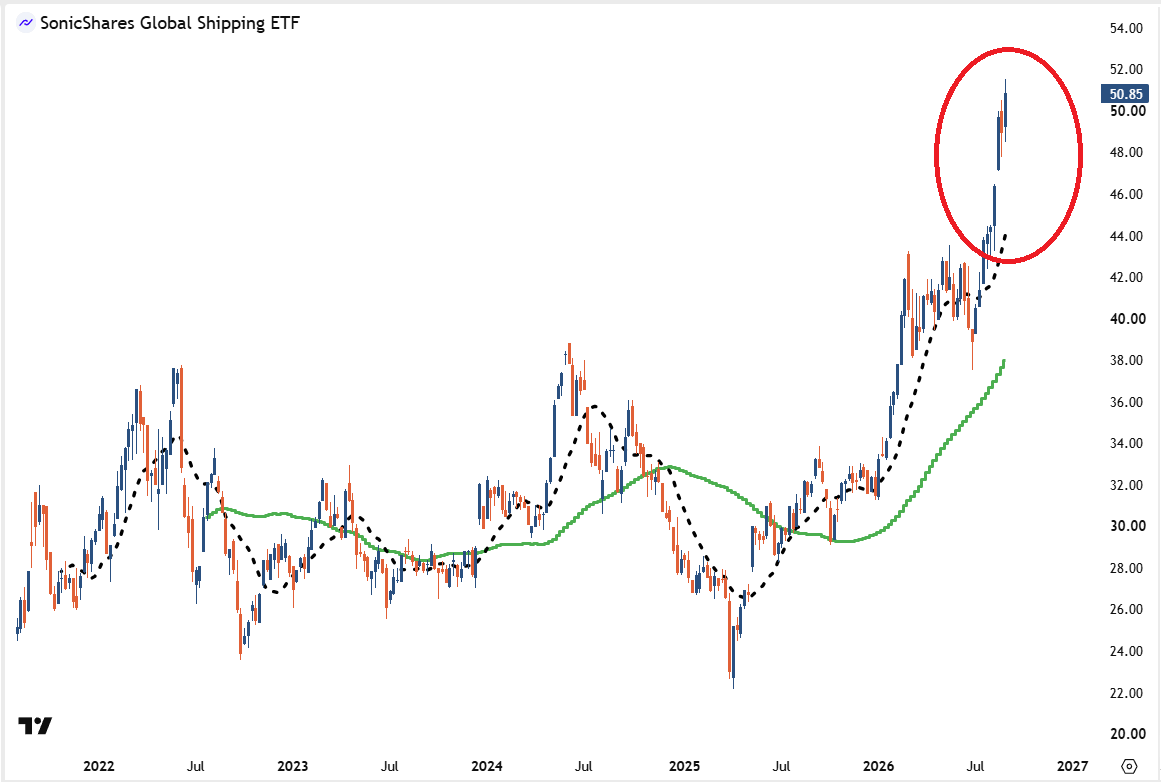
De wereldwijde scheepvaartsector breekt record na record op de beurs, doordat aanhoudende geopolitieke brandhaarden, infrastructurele knelpunten en extreme weersomstandigheden de vrachttarieven structureel hoog houden.
Waar beleggers maritiem transport van oudsher beschouwen als een grillige, cyclische bedrijfstak, zorgt een structureel tekort aan transportcapaciteit er sinds 2019 voor dat rederijen opereren als continue winstmachines met historisch hoge marges.
Dit komt uit onze nieuwsbrief van 8 september. Wilt u onze nieuwsbrief ook ontvangen? Schrijf u hier gratis in
Een aaneenschakeling van verstoringen sinds 2019
De scheepvaartmarkt heeft sinds 2019 geen enkel stabiel operationeel jaar gekend, waardoor vrachttarieven nauwelijks de kans krijgen om structureel te dalen. De coronacrisis bracht destijds de mondiale toevoerketens aan het wankelen en ontketende ongekende vertragingen in grote havens wereldwijd. Nauwelijks hersteld volgden de economische schokgolven door het conflict in Oekraïne, dat energieroutes wereldwijd permanent herschikte.
Daar bovenop dwingen recente Houthi-aanvallen op commerciële schepen in de Rode Zee en oplopende spanningen rond de Straat van Hormuz rederijen om massaal om te varen via Kaap de Goede Hoop. Deze forse omwegen voegen duizenden zeemijlen toe aan routinetrajecten, leggen schepen veel langer vast op open zee en verhogen het brandstofverbruik aanzienlijk.
Omdat elk vitaal maritiem knooppunt gelijktijdig onder zware spanning staat en de wereldwijde vloot geen reservecapaciteit bezit, drijft elke vertraging de transportprijzen direct op.
Droge bulk beleeft een perfecte storm
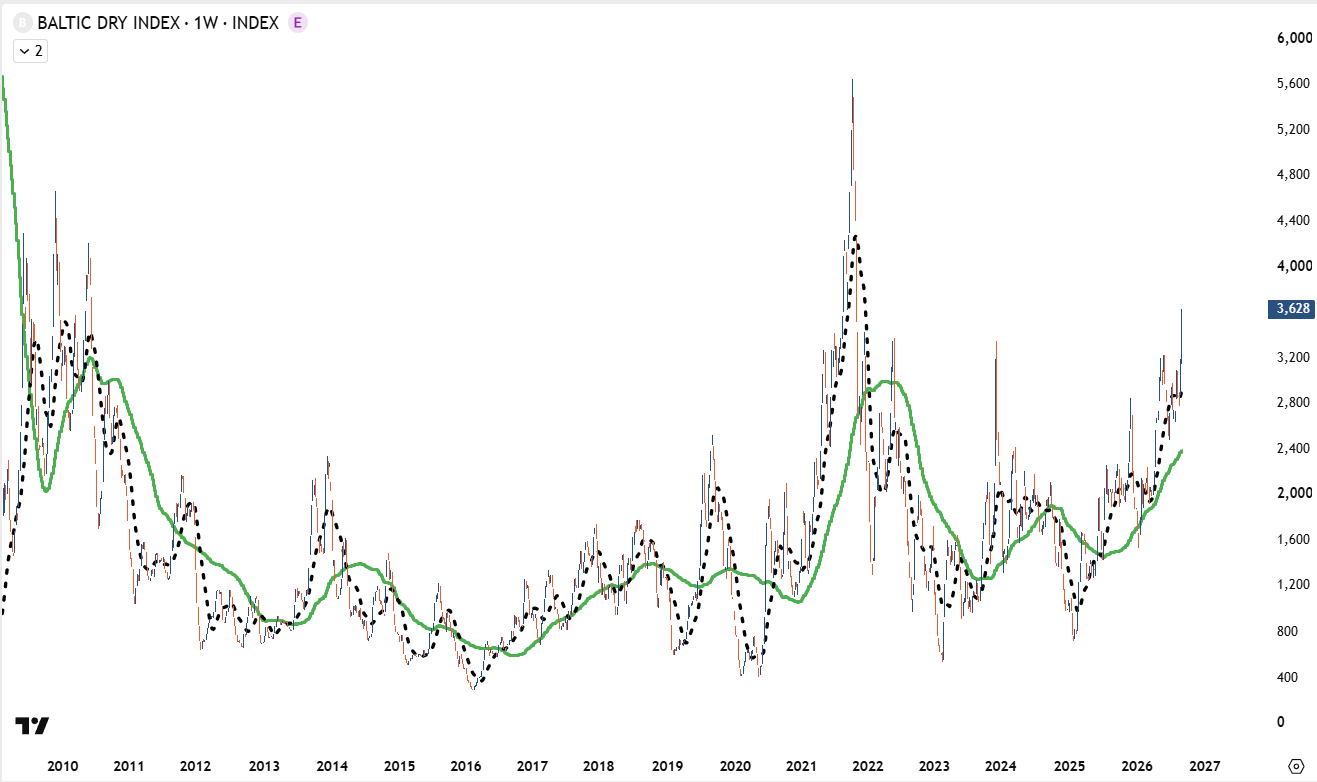
De markt voor droge bulkgoederen zoals ijzererts, steenkool en graan noteert de sterkste tarieven in tijden, geïllustreerd door de Baltic Dry Index die is opgelopen naar het hoogste punt sinds december 2023. De index, die de gemiddelde huurprijzen meet voor scheepstypes zoals Capesize, Panamax en Supramax, weerspiegelt een zeldzame samenloop van verstoord aanbod en aantrekkende industriële vraag.
In de Stille Oceaan verlaagde een reeks zware tyfoons recent de effectief beschikbare scheepscapaciteit door havens tijdelijk stil te leggen en vaarroutes te blokkeren. Tegelijkertijd schalen Australische mijnbouwers hun exportvolumes krachtig op nadat grootschalige onderhoudswerkzaamheden zijn afgerond.
Bovendien bereiken de eerste grootschalige ertsstromen vanuit het gigantische Simandou-project in Guinee de markt dankzij verbeterde overslagfaciliteiten, waardoor de vraag naar zware Capesize-schepen een nieuwe versnelling doormaakt.
Containervaart profiteert van versnelde voorraadvorming
De tarieven binnen de containervaart laten een vergelijkbare opwaartse trend zien, aangedreven door geopolitieke wrijvingen, stijgende brandstofkosten en naderende handelsbarrières. Spotprijzen op de strategische handelsroutes tussen Azië en Europa, evenals tussen Azië en de Verenigde Staten, noteren beduidend hoger dan in het begin van het jaar.
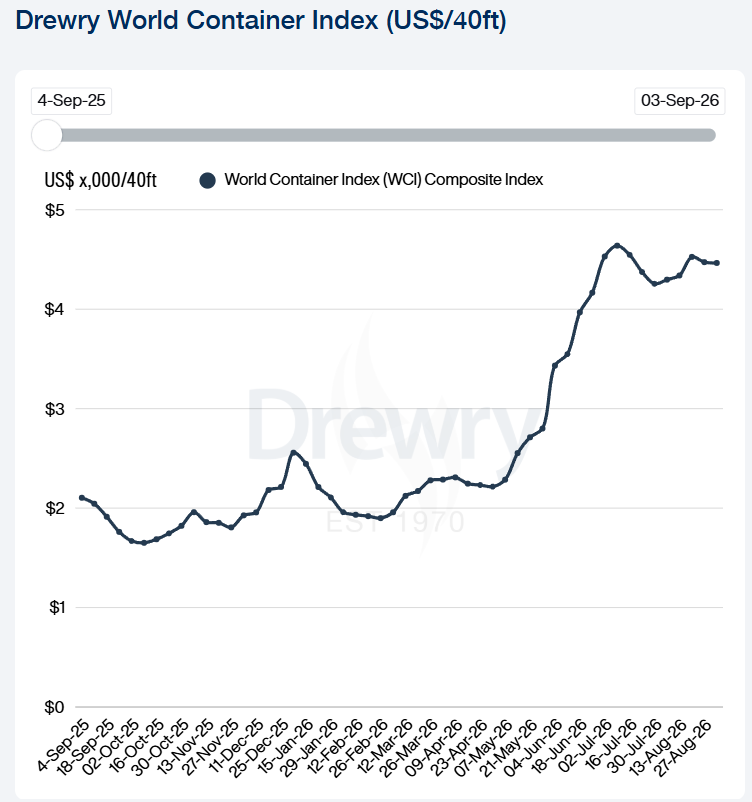
Internationale bedrijven wachten niet langer af en halen hun goederenimport versneld naar voren om mogelijke nieuwe importheffingen en verdere escalaties voor te blijven. Rederijen anticiperen hierop door hun vlootcapaciteit uiterst gedisciplineerd in te zetten, waardoor vrachtruimte schaars blijft en verladers bereid zijn fikse premies te betalen voor gegarandeerd transport.
Tankermarkt handhaaft torenhoge dagtarieven
De markt voor olietankers blijft uitzonderlijk krap, waarbij de dagtarieven voor zeer grote ruwe-olietankers al geruime tijd op een historisch hoog niveau stabiliseren. Hoewel de absolute prijspiek van afgelopen maart niet direct is overtroffen, betalen energiehandelaren nog altijd exuberante bedragen om direct inzetbare tankers vast te leggen.
De noodzaak om olie over aanzienlijk langere afstanden te vervoeren door verschoven handelsallianties absorbeert een onevenredig groot deel van de actieve tankervloot, waardoor de vrije marktcapaciteit nagenoeg nihil blijft.
Conclusie
De wereldwijde economie blijft fundamenteel afhankelijk van fysiek maritiem transport, juist op momenten dat logistieke ketens overbelast raken. Het gelijktijdig samenvallen van acute krapte in de droge bulk, containervaart en de tankermarkt creëert een uitzonderlijk krachtige winstdynamiek voor rederijen.
Zolang geopolitieke knelpunten de vaarroutes verlengen en de vraag naar grondstoffen en goederen aanhoudt, behouden scheepvaartaandelen hun positie als solide, kapitaalkrachtige pijlers binnen een evenwichtige beleggingsportefeuille.

Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.