Waarom een Amerikaanse 10-jaarsrente van 5,3% geen ramp is voor aandelen
Een Amerikaanse 10-jaarsrente van 5,3% vormt geen directe bedreiging voor de aandelenmarkt zolang de nominale economische groei met 6,3% per jaar daarboven blijft. De historische anomalie lag niet in de huidige renteniveaus boven 5%, maar in het tijdperk van nultarieven en gratis geld.
Kapitaalintensieve megatrends zoals kunstmatige intelligentie jagen de vraag naar liquiditeit op en stuwen de prijs van geld structureel omhoog. Volgens het Bond Vigilantes Model van Yardeni Research rechtvaardigt een nominale groei van 6,3% zelfs een rente van meer dan 5,5%. Een hogere rente ontmaskert onrendabele zombiebedrijven en herstelt de marktfocus op winstgevende kwaliteitsbedrijven met lage waarderingen.
De recente stijging van de Amerikaanse 10-jaarsrente richting 5,3% jaagt beleggers wereldwijd schrik aan, maar een rentepercentage op zichzelf zegt weinig. De doorslaggevende indicator voor financiële markten is de verhouding tussen de rentevoet en de nominale economische expansie. Zolang de economie in een hoger tempo groeit dan de financieringslasten toenemen, blijven bedrijfswinsten en aandelenmarkten overeind.
Dit komt uit onze nieuwsbrief van 6 oktober. Wilt u onze nieuwsbrief ook ontvangen? Schrijf u hier gratis in
De rentewens versus de economische realiteit
De nominale economische groei van de Verenigde Staten bedraagt op jaarbasis circa 6,3%, opgebouwd uit reële volumegroei en prijsstijgingen. Tegenover deze 6,3% groei staat een Amerikaanse 10-jaarsrente die piekte rond 5,3% en stabiliseert rond 5,24%. Omdat de economie harder uitzet dan de rente stijgt, blijft het macro-economische draagvlak voor schuld en aandelenwaarderingen intact.
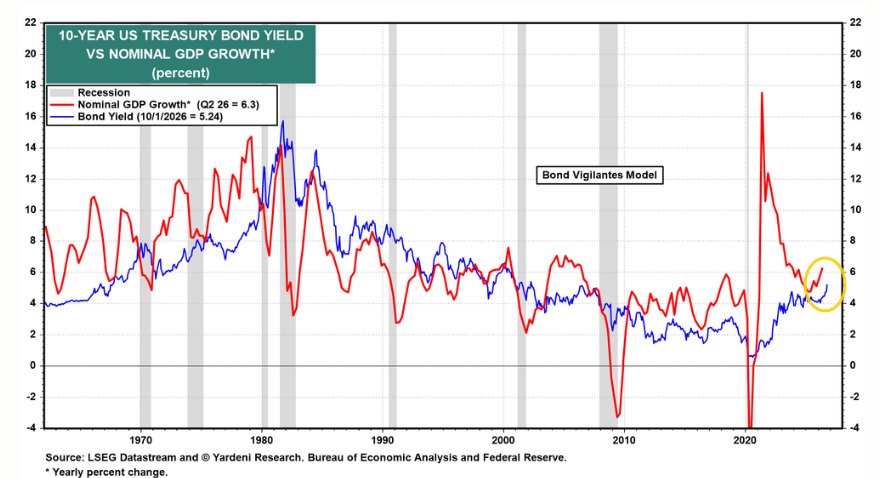
De jaren waarin de rente tussen 0% en 2% schommelde terwijl de economie fors groeide, vormden een historische uitzondering veroorzaakt door buitensporig opkoopbeleid van centrale banken. Renteniveaus rond de 5% markeren geen ontsporing, maar een herstel van het historisch gemiddelde evenwicht.
| Economische factor | Niveau (2026) | Historische context | Impact op aandelen |
| Nominale economische groei VS | 6,3% op jaarbasis | Boven historisch post-2008 gemiddelde | Biedt stevige basis voor omzet- en winstgroei |
| Amerikaanse 10-jaarsrente | 5,24% tot 5,30% | Terugkeer naar pre-kredietcrisis norm | Verhoogt kapitaalkosten voor zwakke balansen |
| Groeipremie (Verschil) | +1,00% tot +1,06% | Positief groeisaldo | Voorkomt acute schuldencrisis bij bedrijven |
| Yardeni Model Projectie | > 5,50% evenwichtsrente | Gekoppeld aan 6,3% nominale groei | Huidige rente weerspiegelt reële economische kracht |
Waarom de rente structureel stijgt
Hogere rentevoeten worden niet louter veroorzaakt door inflatiedruk of uitdijende Amerikaanse staatsschulden, maar door een ongekende concurrentiestrijd om liquide middelen. Bedrijven investeren honderden miljarden dollars in kunstmatige intelligentie, geavanceerde halfgeleiders, nieuwe datacenters en netwerkinfrastructuren. Deze gigantische vraag naar investeringskapitaal drijft de prijs van geld omhoog, wat zich vertaalt in een structureel hogere marktrente.
De aanhoudende kracht van de reële economie voorkomt dat deze hogere kapitaalkosten omslaan in een recessie. Een rente van 5,3% tijdens economische stagnatie veroorzaakt faillissementsgolven, maar diezelfde rente bij ruim 6% nominale groei toont simpelweg dat obligatiemarkten de economische expansie inprijzen.
Het Bond Vigilantes Model van Yardeni Research
Onderzoek van Yardeni Research toont aan dat de 10-jaarsrente en nominale economische groei op lange termijn nagenoeg parallel bewegen. Beleggers in staatsobligaties eisen een vergoeding die gelijke tred houdt met de expansie en inflatie van de economie. Op basis van een nominale groei van 6,3% signaleert het model dat een 10-jaarsrente boven 5,5% een volkomen logisch en gezond marktevenwicht weerspiegelt.
Het einde van zombiebedrijven
Een rentestand van 5% beëindigt het overleven van niet-winstgevende ondernemingen die uitsluitend draaiden op gratis herfinancieringen. Bedrijven zonder cashflow worden gedwongen te saneren of verdwijnen van de beurs, waardoor kapitaal opnieuw terechtkomt bij marktleiders met prijszettingsvermogen. Beleggers die kiezen voor financieel solide bedrijven met lage waarderingen profiteren rechtstreeks van deze verschuiving.
Veelgestelde Vragen
Waarom is een rente van 5% niet schadelijk voor aandelen als de economie met 6% groeit?
Wanneer de nominale economie sneller groeit dan de rente, nemen bedrijfsomzetten en winsten over het algemeen sneller toe dan de financieringskosten op de totale schuld. Bedrijven kunnen de rentelasten opvangen zolang hun operationele inkomsten het vereiste leentarief overtreffen.
Wat betekent het Bond Vigilantes Model voor obligatiebeleggers?
Het Bond Vigilantes Model stelt dat obligatiebeleggers hogere opbrengsten afdwingen wanneer de economische expansie en inflatie toenemen, waardoor de rente meebeweegt naar het niveau van de nominale economische groei. Bij een aanhoudende nominale groei van ruim 6% blijft de neerwaartse ruimte voor langetermijnrentes structureel beperkt.
Welke aandelensectoren presteren het best in een renteklimaat van boven de 5%?
Ondernemingen met robuuste balansverhoudingen, lage schulden, aanzienlijke vrije kasstromen en redelijke waarderingen presteren structureel sterker dan verlieslatende groeiaandelen die afhankelijk zijn van externe schuld. Bedrijven die operationele winst boeken en autonome prijzen kunnen verhogen, vangen hogere financieringskosten moeiteloos op.
Conclusie
De stijging van de Amerikaanse kapitaalmarktrente naar 5,3% is geen signaal van marktverval, maar het directe bewijs van een robuuste Amerikaanse economie die met 6,3% groeit. De overgang van kunstmatig lage rentes naar een reële vergoeding voor kapitaal beëindigt de opmars van verlieslatende bedrijven en brengt de focus van beleggers definitief terug naar fundamentele bedrijfswaarde. Zolang de nominale expansie het renteniveau overstijgt, biedt deze marktomgeving uitzonderlijke kansen voor gedisciplineerde waardebeleggers.
10 Tijdloze Value Jagers aandelen
Overweegt u aandelen te kopen?
Het analistenteam van Value Jagers heeft zojuist de – naar hun mening – 10 beste aandelen voor beleggers geselecteerd om nu te kopen… Spoiler Alert: Nvidia, Tesla of Amazon zitter daar niet bij. De 10 geselecteerde aandelen zouden de komende jaren een enorm rendement kunnen opleveren.
Value Jagers haalt een win-ratio van meer dan 70% en de gemiddelde winst sinds 2018 ligt met 96% meer dan 4 keer hoger dan het gemiddelde verlies (23%). Er werd dan ook al meer dan een miljoen euro aan winst gegenereerd.
Mis onze meest recente top-10 niet en kom bij de Value Jagers community voor particuliere beleggers.
Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.