Waarom de laagste koers ooit geen reden was om te verkopen
Een dalende koers voelt voor veel beleggers als een vonnis. Wie maandenlang rood ziet, denkt al snel dat het bedrijf kapot is en dat verkopen de enige uitweg is. Precies een jaar geleden voegden onze analisten een Amerikaanse fastcasualrestaurantketen toe aan Value for Life: Buy & Hold. Fastcasual is een formule tussen fastfood en een klassiek restaurant: u bestelt aan de toonbank, maar de kwaliteit ligt typisch hoger dan bij gewoon fastfood.
Wij noemden het toen de nieuwe Chipotle of Shake Shack. Het aandeel stond meer dan 80 procent onder zijn topkoers. Daarna ging het nog verder bergaf, tot de laagste koers ooit. Onze analisten bleven desondanks positief. Na de kwartaalcijfers en het nieuwe strategische plan van 5 november is de koers sinds dat dieptepunt ongeveer verdubbeld.
Een jaar lang zakte de koers, niet het bedrijf
Wie het aandeel toen kocht, had maanden weinig reden tot vreugde. De koers zakte, herstelde even en zakte opnieuw. Begin deze zomer noteerde het zelfs op de laagste koers ooit. Veel beleggers gooiden de handdoek in de ring. Wij niet.
Bij elke update stelden onze analisten zich dezelfde vraag: is er iets fundamenteel veranderd aan het bedrijf, of is enkel de beurskoers veranderd? Telkens was het antwoord hetzelfde. En telkens bleven ze positief. Op de koersgrafiek van het afgelopen jaar ziet u die updates terug, ook rond de dieptepunten.
Zelfs toen de berichten negatief waren, schreven onze analisten dat het aandeel op koers bleef voor een aantrekkelijke langetermijninvestering. Op het dieptepunt stelden ze de vraag die maar weinig beleggers durfden te stellen: verkopen, of een ongeziene opportuniteit?
Dat is de kern van waardebeleggen: u koopt geen koers, u koopt een stuk van een bedrijf. Als de prijs daalt en het bedrijf niet structureel verslechtert, wordt het aandeel goedkoper, niet slechter. Precies dat onderscheid mist de markt vaak in een jaar van koersellende.
Wilt u zulke analyses als eerste ontvangen? Schrijf u hier gratis in
De cijfers van 5 november gaven het bedrijf gelijk
Vorige week publiceerde het bedrijf zijn cijfers over het derde kwartaal. De omzet steeg met 7,0 procent tot 194,1 miljoen dollar. De vergelijkbare omzet, de zogenoemde same-restaurant sales, steeg met 1,4 procent. Dat is de omzet in vestigingen die al langer open zijn, zodat nieuwe restaurants de vergelijking niet vertekenen. Die groei kwam wel vooral uit een gemiddelde rekening die 2,1 procent hoger lag. Het aantal transacties daalde licht, met 0,7 procent. De nettowinst bedroeg 4,8 miljoen dollar.
Het management verhoogde bovendien zijn verwachting voor de aangepaste ebitda over heel 2026 naar 98 tot 101 miljoen dollar, van eerder 92 tot 96 miljoen. Aangepaste ebitda is de winst voor rente, belastingen en afschrijvingen, geschoond voor eenmalige posten. Het is de maatstaf die het bedrijf zelf gebruikt voor de onderliggende winstgevendheid.
Belangrijker nog is het nieuwe strategische plan. Het bedrijf sluit een aantal restaurants die onvoldoende presteren, vooral in het vierde kwartaal, met eenmalige kosten tot gevolg. Vanaf 2028 komt er een nieuw restaurantformaat dat meer dan 40 procent kleiner is en ongeveer de helft minder grond nodig heeft. Minder investering per vestiging dus. Voor alle nieuwe restaurants vanaf 2028 mikt het bedrijf op een cash-on-cash rendement van meer dan 20 procent. Dat is de kasstroom die een vestiging oplevert, afgezet tegen het geld dat erin is gestoken.
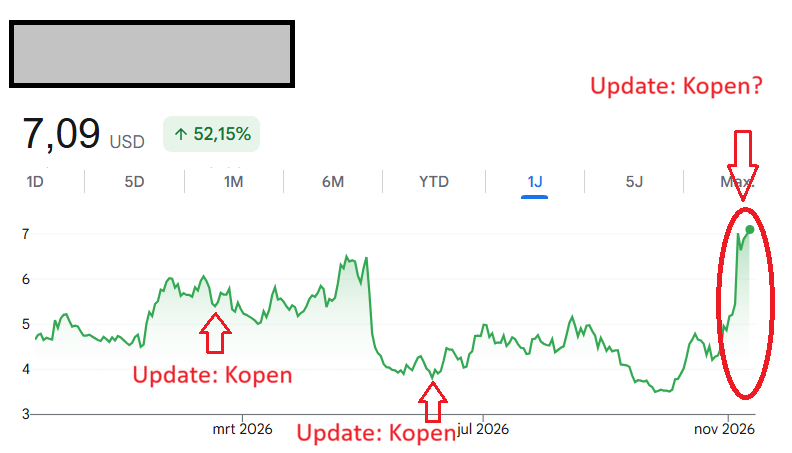
De beurs reageerde meteen. Sinds het dieptepunt is de koers ongeveer verdubbeld. Volgens onze grafiek staat het aandeel vandaag 52,15 procent hoger dan een jaar geleden.
Waarom een goedkoop aandeel eerst nog goedkoper kan worden
Value beleggen vraagt geduld. Soms meer dan u lief is. Een ondergewaardeerd aandeel kan nog maandenlang goedkoper worden. Dat voelt nooit prettig. Maar wie enkel naar de koers kijkt, verkoopt vaak op het slechtste moment.
Onze analisten keken naar het bedrijf. Naar de restaurants, de marges en het management. En daar zagen ze geen reden om op te geven. Dat is ook de les van Buy & Hold: het moeilijkste deel is niet het kopen, maar het blijven zitten terwijl de markt u vertelt dat u ernaast zit. De instap kan goedkoop lijken en toch verder dalen. De vraag is niet of de koers pijn doet, maar of de onderliggende waarde nog overeind staat.
Uiteraard is het werk niet af. Het aantal klantenbezoeken daalde het afgelopen kwartaal nog licht. De omzetgroei in bestaande restaurants kwam daardoor vooral uit hogere prijzen, niet uit meer bezoekers. De sluitingen brengen eenmalige kosten mee, vooral in het vierde kwartaal. En het kleinere restaurantformaat moet zijn meerwaarde nog bewijzen: de eerste vestigingen volgens dat model zijn pas vanaf 2028 gepland. Ook in Buy & Hold loopt niet elke positie zo af. In het verleden behaalde resultaten bieden geen garantie voor de toekomst.
Is het aandeel vandaag nog koopwaardig?
Na zo’n koerssprong is dat de vraag die elke belegger zich stelt. Is het aandeel vandaag nog altijd koopwaardig? Onze analisten geven het antwoord in hun nieuwste update.
Met Value for Life: Buy & Hold krijgt u levenslang toegang tot deze analyse, alle updates, verkoopalerts en alle toekomstige aandelentips van dit rapport, voor een eenmalige betaling van €199.
Conclusie
Een jaar lang leek de markt dit aandeel af te schrijven. Het bedrijf zelf liet een ander beeld zien: de omzet groeide, het management scherpte de strategie aan, en wie naar de onderneming keek in plaats van naar de beurskoers, had minder reden om te verkopen. Sinds het dieptepunt is de koers ongeveer verdubbeld. Het grootste risico zit nu in de uitvoering. Als het aantal bezoekers blijft dalen of de sluitingskosten tegenvallen, kan een deel van dat herstel weer wegebben. Een koerssprong is geen bewijs dat het werk af is.
10 Tijdloze Value Jagers aandelen
Overweegt u aandelen te kopen?
Het analistenteam van Value Jagers heeft zojuist de – naar hun mening – 10 beste aandelen voor beleggers geselecteerd om nu te kopen… Spoiler Alert: Nvidia, Tesla of Amazon zitter daar niet bij. De 10 geselecteerde aandelen zouden de komende jaren een enorm rendement kunnen opleveren.
Value Jagers haalt een win-ratio van meer dan 70% en de gemiddelde winst sinds 2018 ligt met 96% meer dan 4 keer hoger dan het gemiddelde verlies (23%). Er werd dan ook al meer dan een miljoen euro aan winst gegenereerd.
Mis onze meest recente top-10 niet en kom bij de Value Jagers community voor particuliere beleggers.
Disclaimer
Dit artikel is een commerciële uiting en vormt geen beleggingsadvies. Het is ook geen gepersonaliseerde aanbeveling. Het bevat algemene informatie op basis waarvan u (op eigen verantwoordelijkheid en voor eigen rekening en risico) beslissingen kunt nemen. Value Jagers raadt u aan om zelf advies in te winnen bij derden. U bent zelf verantwoordelijk voor uw beleggingsbeslissing(en).
Aan dit artikel en de inhoud ervan kunnen ook geen rechten worden ontleend. Dit artikel is gebaseerd op aannames en vormt geen enkele garantie voor een bepaalde ontwikkeling of resultaat. Value Jagers is nooit aansprakelijk voor gebruik van dit artikel.
Beleggen brengt grote risico’s en kosten met zich mee. U kunt uw inleg of een deel ervan verliezen. De waarde van uw belegging kan fluctueren. In zijn algemeenheid wijst Value Jagers erop dat het niet verstandig is om te beleggen met geld wat u nodig heeft om te kunnen voorzien in uw dagelijkse voorzieningen. In het verleden behaalde resultaten bieden voorts geen garantie voor de toekomst.
Value Jagers is niet verantwoordelijk voor de inhoud en/of juistheid van deze teksten, afbeeldingen of hyperlinks die door derden worden geplaatst in dit artikel. Evenmin is Value Jagers verantwoordelijk voor informatie en/of berichten die door gebruikers van dit artikel via internet verzonden worden.